Les dades de sinistralitat de 2025 permeten analitzar el funcionament del sistema espanyol de cobertura dels fenòmens meteorològics i els reptes que planteja la protecció davant de les catàstrofes naturals.

Els fenòmens meteorològics poden provocar danys econòmics considerables en habitatges, empreses, vehicles i infraestructures. Les dades del sector assegurador corresponents a 2025 permeten aproximar-nos a la dimensió d’aquests costos i comprendre com es distribueixen entre els diferents mecanismes de cobertura.

Segons UNESPA, les asseguradores van abonar 492 milions d’euros durant el 2025 per més de 628.800 sinistres provocats per fenòmens meteorològics. Això equival a una mitjana de 1.723 sinistres diaris, amb un cost aproximat de 783 euros per expedient.

Per la seva banda, el Consorci de Compensació d’Assegurances va registrar un cost estimat de 325 milions d’euros pels esdeveniments extraordinaris ocorreguts aquell mateix any.

Les dues magnituds corresponen a àmbits de cobertura diferents i posen de manifest una característica del sistema assegurador espanyol: la complementarietat entre l’assegurança privada i un mecanisme públic especialitzat en riscos extraordinaris.

Dues vies de cobertura que es complementen

La major part dels danys meteorològics habituals són assumits per les entitats asseguradores, d’acord amb les garanties contractades.

És el cas dels perjudicis provocats per la calamarsa, la neu, determinats episodis de vent o la pluja quan ocasiona danys coberts per la pòlissa.

En canvi, el Consorci de Compensació d’Assegurances intervé davant de fenòmens qualificats legalment com a extraordinaris, entre els quals destaquen les inundacions extraordinàries, els embats de mar, els terratrèmols i les tempestes ciclòniques atípiques, que inclouen els tornados i determinats vents de gran intensitat.

Aquesta distinció té conseqüències pràctiques.

Per exemple, els danys ocasionats per la calamarsa en un vehicle poden correspondre a l’asseguradora, si la pòlissa inclou aquesta garantia. En canvi, si el mateix vehicle resulta afectat per una inundació extraordinària, la indemnització

pot correspondre al Consorci, sempre que es compleixin les condicions de cobertura.

El sistema permet distribuir les conseqüències econòmiques d’esdeveniments que, per la seva intensitat i concentració territorial, poden generar danys molt elevats en períodes breus.

El Consorci: una singularitat del sistema assegurador espanyol

El Consorci de Compensació d’Assegurances és una entitat pública empresarial que desenvolupa diverses funcions dins del sistema assegurador.

La cobertura dels riscos extraordinaris es finança fonamentalment mitjançant els recàrrecs que s’incorporen a determinades pòlisses d’assegurança i que les entitats asseguradores recapten per compte del Consorci.

Aquest mecanisme permet constituir recursos per afrontar sinistres d’elevada intensitat, amb una distribució àmplia del cost entre els assegurats.

Cal tenir present que la cobertura del Consorci exigeix, amb caràcter general, disposar d’una assegurança vigent que incorpori la cobertura dels riscos extraordinaris i estar al corrent del pagament de la prima. Les indemnitzacions també estan condicionades pels béns i capitals assegurats i per les disposicions aplicables.

Per tant, el sistema proporciona una protecció important, però no garanteix automàticament la indemnització de qualsevol perjudici ocasionat per un fenomen natural.

La seva configuració constitueix una experiència especialment rellevant de col·laboració entre el sector assegurador privat i una institució pública especialitzada.

Què ens expliquen les dades de 2025?

L’estadística d’UNESPA mostra que la pluja va concentrar més del 58% dels sinistres meteorològics assumits per les asseguradores privades, mentre que la calamarsa va representar el 41,1% dels imports indemnitzats, amb uns 202 milions d’euros.

També s’observen diferències importants segons els béns afectats.

Els habitatges van concentrar el nombre més elevat de sinistres, amb 213 milions d’euros en indemnitzacions. En canvi, els danys a les instal·lacions industrials van presentar un cost mitjà superior per expedient.

Pel que fa als riscos extraordinaris, l’informe del Consorci identifica entre els episodis més costosos de 2025 les inundacions d’Andalusia occidental, Eivissa i Aragó.

Aquestes dades il·lustren dues dimensions de la sinistralitat: la freqüència dels danys de menor quantia i la concentració de pèrdues molt elevades en determinats episodis.

Les necessitats de cobertura i els mecanismes de finançament han de poder respondre a totes dues realitats.

Assegurabilitat i prevenció: els reptes de futur

El debat sobre els riscos climàtics va més enllà de les indemnitzacions.

L’augment de l’exposició als fenòmens meteorològics extrems, la concentració de població i d’activitats econòmiques en zones vulnerables i l’increment del valor dels béns assegurats poden elevar el cost potencial de les catàstrofes.

En aquest context, una de les qüestions principals és preservar l’assegurabilitat dels riscos: que les persones i les empreses puguin continuar accedint a cobertures adequades a un cost assumible.

L’assegurança constitueix un instrument essencial per distribuir les conseqüències econòmiques dels sinistres, però la seva sostenibilitat també depèn de la capacitat de reduir els danys potencials.

La planificació territorial, el manteniment de les infraestructures, l’adaptació dels edificis i la informació sobre els riscos són elements que poden contribuir a disminuir la vulnerabilitat.

El sistema espanyol de cobertura dels riscos extraordinaris ofereix una experiència consolidada de distribució col·lectiva de pèrdues, amb una funció complementària entre el Consorci i les entitats asseguradores.

El repte de futur consisteix a preservar aquesta capacitat de protecció i reforçar, al mateix temps, les mesures que permetin reduir l’exposició i les conseqüències dels fenòmens naturals.

La resposta als riscos climàtics requereix, per tant, una combinació equilibrada d’assegurança, prevenció i adaptació.

Fonts:

UNESPA, El seguro paga 492 millones por siniestros climáticos en 2025, 9 de març de 2026.

Consorci de Compensació d’Assegurances, Informe de la Actividad 2025.

Consorci de Compensació d’Assegurances, informació oficial sobre el sistema de cobertura dels riscos extraordinaris.
Una recent declaració d’EIOPA sobre les asseguradores participades per fons de capital privat planteja qüestions rellevants sobre els horitzons d’inversió, la governança i la protecció dels assegurats.

L’interès dels fons de capital privat per adquirir companyies asseguradores ha augmentat durant els darrers anys. Aquesta tendència ha portat l’Autoritat Europea d’Assegurances i Pensions de Jubilació (EIOPA) a publicar, el 6 d’octubre de 2026, una declaració supervisora sobre les entitats asseguradores i reasseguradores vinculades a aquests inversors.

El document s’adreça a les autoritats nacionals de supervisió i pretén harmonitzar els criteris aplicats tant en l’autorització d’adquisicions com en el seguiment posterior de les entitats. Es tracta d’orientacions supervisores que no introdueixen, per si mateixes, noves obligacions legals.

EIOPA reconeix que l’entrada del capital privat pot aportar recursos financers, coneixement especialitzat i capacitat de transformació. Tanmateix, també identifica riscos associats a determinades estructures de propietat, estratègies d’inversió i formes d’organització empresarial.

El debat té una dimensió que va més enllà de la supervisió: fins a quin punt el model de propietat d’una asseguradora pot influir en la manera de gestionar els compromisos adquirits amb els assegurats?

Horitzons d’inversió i compromisos a llarg termini

Una de les principals preocupacions d’EIOPA és el possible desajust entre els objectius temporals dels inversors i les obligacions de les asseguradores.

Els fons de capital privat acostumen a desenvolupar les seves inversions dins d’un horitzó temporal delimitat, amb l’objectiu d’incrementar el valor de les empreses participades i obtenir una rendibilitat mitjançant la seva posterior desinversió.

En canvi, determinades assegurances, especialment les vinculades a la vida i a l’estalvi, generen compromisos que poden prolongar-se durant dècades.

Aquesta diferència no comporta necessàriament un conflicte, però exigeix garantir que les decisions empresarials orientades a generar rendibilitat a curt o mitjà termini siguin compatibles amb la sostenibilitat futura de l’asseguradora.

EIOPA assenyala especialment la necessitat de supervisar les distribucions de capital als accionistes i altres operacions que puguin debilitar la capacitat de l’entitat per complir les seves obligacions.

Les polítiques d’inversió i els nous riscos

Un segon aspecte destacat és l’evolució de les carteres d’inversió després de l’entrada de determinats inversors de capital privat.

EIOPA observa que algunes asseguradores participades per aquests fons incrementen la seva exposició al crèdit privat i a altres actius alternatius, que poden presentar més complexitat, menor liquiditat i dificultats de valoració.

Aquestes inversions poden oferir oportunitats de diversificació i rendibilitat. El problema apareix quan les seves característiques no s’ajusten adequadament a les necessitats de liquiditat, al perfil de risc o als compromisos de l’asseguradora.

La supervisió també ha de prestar atenció a les operacions amb entitats vinculades al mateix grup inversor, especialment quan poden generar concentracions de risc o conflictes d’interès.

Un altre element assenyalat per EIOPA és l’ús intensiu de determinades estructures de reassegurança, incloses les operacions intragrup o amb entitats situades fora de la Unió Europea. Aquestes operacions requereixen verificar que la transferència de riscos és efectiva i que les noves exposicions es gestionen adequadament.

La independència dels òrgans de govern

La tercera qüestió és la governança.

En les estructures empresarials vinculades al capital privat poden intervenir diverses societats, vehicles d’inversió i entitats de control. Aquesta complexitat pot dificultar la transparència de la propietat i la identificació de les persones que exerceixen una influència efectiva sobre les decisions.

EIOPA considera essencial preservar la capacitat dels òrgans de govern de les asseguradores per actuar amb autonomia i garantir una gestió sana i prudent.

La participació dels accionistes en el govern empresarial és legítima. La qüestió és assegurar que aquesta influència no comprometi la gestió dels riscos, el compliment normatiu ni els interessos dels assegurats.

Per aquest motiu, les autoritats supervisores han d’examinar les estructures de control, els possibles conflictes d’interès i la capacitat real dels administradors per exercir les seves responsabilitats.

Una reflexió des del mutualisme

Aquest debat permet considerar les diferències entre els models d’organització del sector assegurador.

Les mutualitats de previsió social presenten una estructura singular, basada en el caràcter no lucratiu i en la participació dels mutualistes en el govern de l’entitat. La seva activitat s’orienta a proporcionar protecció al col·lectiu que les integra, sense la pressió derivada de remunerar accionistes externs.

Aquesta configuració pot facilitar l’alineació entre les decisions de gestió i els interessos de les persones protegides, especialment quan es tracta de compromisos a llarg termini.

La naturalesa mutualista ofereix una base sòlida per desenvolupar una governança responsable, que es reforça amb la professionalització dels òrgans de govern, una gestió adequada dels riscos, la solvència i la qualitat de les decisions. Aquests elements contribueixen a preservar la sostenibilitat de les entitats i a garantir la protecció dels interessos de les persones mutualistes.

Les asseguradores mercantils i les mutualitats operen amb estructures de propietat i incentius diferents, però comparteixen una responsabilitat fonamental: administrar prudentment els recursos necessaris per atendre els compromisos adquirits.

La declaració d’EIOPA ofereix, en definitiva, una perspectiva interessant sobre la relació entre propietat, estratègia empresarial i supervisió.

La qüestió determinant és com els incentius derivats de cada model de propietat es tradueixen en decisions concretes i quines garanties existeixen perquè aquestes decisions preservin els interessos dels assegurats a llarg termini.


Font: EIOPA, Supervisory Statement on the authorisation and ongoing supervision of (re)insurance undertakings related to private equity, 6 d’octubre de 2026.

La volatilitat financera i la ciberseguretat concentren les principals preocupacions dels supervisors europeus. L’informe ofereix també elements d’anàlisi per a les mutualitats de previsió social.

El sector assegurador europeu manté una situació relativament estable en termes de solvència i rendibilitat, però afronta un entorn financer i tecnològic complex. Aquesta és una de les conclusions de l’últim Insurance Risk Dashboard, publicat per l’Autoritat Europea d’Assegurances i Pensions de Jubilació (EIOPA) el 29 d’octubre de 2026.

L’informe, elaborat a partir d’informació de 95 grups asseguradors i 2.092 entitats individuals, identifica dos àmbits especialment preocupants: els riscos de mercat i els relacionats amb la digitalització i la ciberseguretat. En tots dos casos, el nivell de risc és elevat i les perspectives supervisores apunten a un possible deteriorament durant els pròxims dotze mesos.

En canvi, els riscos estrictament asseguradors han disminuït fins a un nivell baix, afavorits pel creixement de les primes i l’evolució favorable d’alguns indicadors tècnics.

Aquesta combinació resulta significativa. Una activitat asseguradora amb una evolució favorable pot conviure amb vulnerabilitats procedents dels mercats financers o de l’entorn tecnològic.

La volatilitat financera, al centre de les preocupacions

Un dels elements més destacats de l’informe és l’augment de la volatilitat en els mercats de renda fixa durant el setembre. EIOPA adverteix del risc de correccions més àmplies als mercats i de possibles canvis en les primes de risc, en un context d’incertesa geopolítica.

La qüestió és especialment important per a les asseguradores perquè mantenen una part considerable dels seus actius en inversions financeres. Segons les dades d’EIOPA, la mediana de l’exposició directa a bons de les entitats analitzades representa el 49,7% dels actius totals, sense incloure les exposicions indirectes a través d’institucions d’inversió col·lectiva.

Les conseqüències d’aquesta exposició es poden il·lustrar amb un exemple senzill.

Una mutualitat que manté una cartera important de bons a tipus fix pot veure reduït el valor de mercat d’aquests actius quan augmenten els tipus d’interès.

Si pot conservar els títols fins al venciment i l’emissor compleix les seves obligacions, aquesta disminució de valor no implica necessàriament una pèrdua definitiva dels fluxos contractuals previstos. Tanmateix, la variació del valor econòmic dels bons pot afectar la valoració dels actius i, segons el règim aplicable, els indicadors de solvència de l’entitat.

La situació es complica si la mutualitat necessita vendre anticipadament una part de la cartera per afrontar pagaments imprevistos, ja que en aquest cas les pèrdues de valor es poden materialitzar.

Per això és important analitzar conjuntament la composició de les inversions, les necessitats de liquiditat i el venciment dels compromisos asseguradors. Una cartera adequada des de la perspectiva de la rendibilitat pot presentar vulnerabilitats si les seves característiques no encaixen amb les obligacions de l’entitat.

Ciberseguretat: més enllà dels sistemes informàtics

L’altre gran focus d’atenció d’EIOPA és la ciberseguretat. Els supervisors europeus alerten de l’augment de les amenaces digitals i dels riscos associats a un entorn tecnològic cada vegada més complex.

Per a una asseguradora, un incident informàtic pot afectar la disponibilitat dels serveis, la confidencialitat de les dades o la continuïtat de determinades operacions.

Aquest risc també està relacionat amb les dependències externes. Moltes organitzacions utilitzen proveïdors tecnològics per gestionar sistemes informàtics, comunicacions o processos essencials.

La qüestió pràctica és identificar quines activitats es podrien veure interrompudes davant d’una incidència greu, de quines alternatives disposa l’entitat i quina capacitat té per restablir el servei.

La continuïtat operativa esdevé, així, una dimensió rellevant de la gestió asseguradora.

Quines conclusions podem extreure per al mutualisme?

L’informe d’EIOPA es basa en dades del sector assegurador subjecte a Solvència II. Per aquest motiu, les seves conclusions no es poden traslladar automàticament a les mutualitats de previsió social, que poden presentar dimensions, activitats i règims de supervisió diferents.

Tanmateix, ofereix una referència útil per revisar qüestions concretes.

En l’àmbit financer, interessa conèixer la composició de les inversions, les concentracions de risc, els possibles efectes de les variacions dels tipus d’interès i les necessitats previsibles de liquiditat.

En l’àmbit operatiu, convé identificar els processos crítics, les dependències tecnològiques i els mecanismes disponibles per respondre davant d’incidències.

Aquest exercici s’ha d’adaptar a les característiques de cada entitat. Una mutualitat petita pot tenir una estructura de riscos molt diferent de la d’una gran asseguradora, i els recursos destinats a gestionar-los han de mantenir una relació proporcionada amb la seva naturalesa, dimensió i complexitat.

L’informe d’EIOPA recorda que els factors que poden comprometre la solidesa d’una entitat sovint tenen l’origen fora de la seva activitat asseguradora. La relació entre inversions, liquiditat, compromisos adquirits i continuïtat operativa mereix, per tant, una atenció conjunta.

Una gestió prudent requereix comprendre com es relacionen aquests elements i quines conseqüències podrien tenir sobre la capacitat de l’entitat per complir els seus compromisos.


Font: EIOPA, Insurance Risk Dashboard, octubre de 2026, publicat el 29 d’octubre de 2026.

El mutualisme català fa més d’un segle que demostra que la col·laboració i la solidaritat són dos dels pilars fonamentals per construir una societat més protegida. Tanmateix, en un entorn marcat per la transformació tecnològica i els nous reptes econòmics, la capacitat d’adaptació i el treball conjunt entre entitats són més importants que mai.

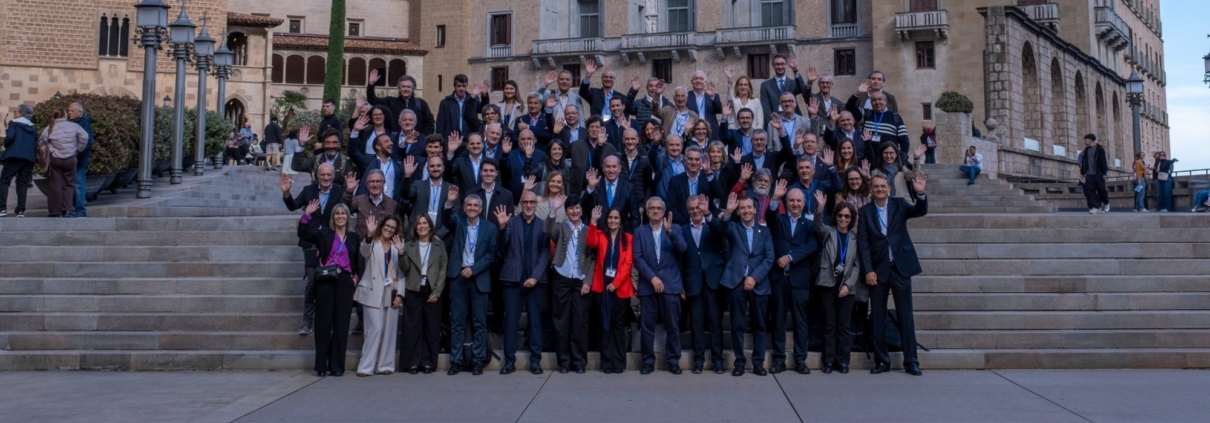
Amb aquesta mirada cap al futur, els dies 26 i 27 d’octubre vam celebrar a Montserrat la XIII Trobada de Mutualitats de Catalunya, sota el lema «Sumem forces. Fem mutualitats». Una edició especialment significativa, en coincidir amb la celebració dels 130 anys de la Federació de Mutualitats de Catalunya.

Un espai per enfortir el mutualisme català

La trobada, inaugurada per Jordi Busquet, president de la Federació, i el pare Bernat Juliol, sotsprior i ecònom del Monestir de Montserrat, va reunir representants de les mutualitats catalanes, experts i responsables institucionals.

Durant les jornades es va posar de manifest la bona salut del mutualisme català i la importància de mantenir una relació propera amb l’Administració. Així ho van destacar Francesc Xavier Erbàs, subdirector general d’Entitats Asseguradores i Mediadors, i Emma Cano, subdirectora general i cap d’Inspecció Financera de la Generalitat.

Economia, intel·ligència artificial i lideratge, els grans reptes del sector

Un dels principals eixos de la trobada va ser l’anàlisi dels desafiaments que marcaran l’evolució del mutualisme durant els pròxims anys.

Les perspectives econòmiques i financeres van ser abordades per Patricia Pérez, de l’Institut d’Estudis Financers, i Ignacio Fuertes, de Miraltabank.

La segona jornada va dedicar una atenció especial a la innovació tecnològica i la intel·ligència artificial, amb les intervencions de Cristòbal Sarrias, director general de la Federació, David Puiggròs, especialista en intel·ligència artificial, i Lluís Pareras, d’Invivo Ventures.

També hi va haver espai per reflexionar sobre el lideratge, l’eficàcia personal i el pensament crític, de la mà de Verònica Platas i Ferran Velasco, d’EADA.

130 anys de mutualisme, una mirada cap al futur

La cloenda, amb la participació de David Bonvehí, director general d’Economia Social i Solidària i el Cooperativisme de la Generalitat, va posar punt final a unes jornades que van reafirmar la vitalitat i la cohesió del sector.

La conclusió era clara: després de 130 anys, des de la Federació de Mutualitats de Catalunya continuem treballant per impulsar un mutualisme capaç d’evolucionar sense renunciar als seus principis. La proximitat, la solidaritat i la protecció de les persones continuen sent els valors que ens uneixen i ens permeten afrontar els nous desafiaments amb confiança mentre avancem cap al futur.

Prendre decisions forma part de l’activitat quotidiana de qualsevol mutualitat. Algunes resolen necessitats immediates. D’altres comprometen recursos, modifiquen processos o orienten el futur de l’entitat.

En totes hi intervenen tres elements: la informació disponible, la capacitat d’interpretar-la i el criteri per valorar les conseqüències de cada alternativa.

La XIII Trobada de Mutualitats de Catalunya, que celebrarem els dies 26 i 27 d’octubre a Montserrat, ofereix una oportunitat per treballar aquesta capacitat des de perspectives complementàries. La macroeconomia, l’eficàcia personal, les finances, els agents d’intel·ligència artificial, les tendències tecnològiques i el pensament crític formen part d’un programa que connecta coneixement i responsabilitat de gestió.

Comprendre l’entorn econòmic

Les mutualitats assumeixen compromisos que exigeixen continuïtat i una visió de llarg termini. Per això, comprendre l’entorn econòmic és rellevant per a la seva activitat.

L’evolució dels tipus d’interès, la inflació o les perspectives de creixement pot influir en les inversions, els costos i les necessitats de les persones mutualistes. Aquests factors formen part del context en què s’elaboren pressupostos, es valoren riscos i es defineixen prioritats.

La sessió dedicada a la macroeconomia per anticipar el futur permetrà abordar aquesta perspectiva.

Anticipar requereix examinar escenaris, identificar les hipòtesis que els sostenen i valorar com podrien afectar l’entitat. També implica reconèixer la incertesa i conservar capacitat de resposta si les circumstàncies evolucionen de manera diferent de la prevista.

Una decisió ben fonamentada necessita una lectura de l’entorn i un coneixement precís de la realitat de l’organització.

Organitzar l’atenció i les prioritats

La qualitat de les decisions també depèn de les condicions en què es prenen.

L’acumulació de tasques, les interrupcions i la pressió de les urgències poden reduir el temps disponible per analitzar qüestions importants. En aquest context, l’eficàcia personal i la productivitat adquireixen una dimensió organitzativa.

Establir prioritats, preparar adequadament les reunions, ordenar la informació i reservar temps per a la reflexió facilita una gestió més coherent.

Per a una mutualitat, aquesta qüestió té conseqüències pràctiques: quins assumptes arriben als òrgans de govern, amb quina informació es presenten, quines decisions requereixen una anàlisi més profunda i com se’n fa el seguiment.

Dedicar atenció a aquestes condicions ajuda a utilitzar millor els recursos i a donar continuïtat als acords adoptats.

Valorar les possibilitats de la tecnologia

La trobada dedicarà una part del programa als agents d’intel·ligència artificial aplicats a les mutualitats i a les tendències tecnològiques, els seus riscos i les seves oportunitats.

En l’article anterior sobre governança de la IA plantejàvem la necessitat d’ordenar-ne els usos. La trobada permetrà ampliar aquesta reflexió i situar-la en el context de les decisions que les entitats hauran de prendre.

La pregunta inicial és concreta: quin problema volem resoldre?

A partir d’aquí, cal valorar la utilitat de la solució, els recursos necessaris, les dades que utilitzarà, la integració amb els processos existents i la capacitat de supervisar-ne el funcionament.

També convé examinar com es comprovaran els resultats i què pass

Les organitzacions acumulen coneixement cada dia.

Està en els equips, en els processos que funcionen, en els problemes que s’han resolt, en les decisions adoptades i també en les experiències que han obligat a rectificar.

Una part d’aquest coneixement queda documentada. Una altra continua vinculada a les persones que l’han generat.

Per a les mutualitats, compartir-lo pot tenir un valor especialment important. Moltes afronten reptes similars, encara que ho facin des de realitats, dimensions i àmbits d’actuació diferents.

Regulació, transformació digital, gestió de persones, governança, atenció al mutualista, intel·ligència artificial, eficiència operativa o sostenibilitat financera formen part d’una agenda cada vegada més àmplia.

En aquest context, l’experiència d’una entitat pot resultar útil per a moltes altres.

Aprendre també de l’experiència dels altres

Una organització aprèn quan incorpora coneixement nou, però també quan observa com altres han afrontat situacions semblants.

Una mutualitat pot haver simplificat un procés intern. Una altra pot haver implantat una nova eina digital. Una tercera pot haver desenvolupat una bona pràctica d’atenció. Una altra pot haver trobat una manera més eficient d’organitzar determinats controls.

Compartir aquestes experiències permet ampliar les referències disponibles abans de prendre una decisió.

Aquesta circulació del coneixement aporta, almenys, tres utilitats: permet conèixer solucions que ja han estat provades, ajuda a identificar dificultats comunes i facilita detectar pràctiques que poden adaptar-se a altres organitzacions.

L’aprenentatge compartit pot reduir també una part de l’esforç necessari per explorar problemes que altres entitats ja han començat a resoldre.

Compartir també allò que ha costat

Les bones pràctiques són valuoses. Les dificultats també ho són.

Els projectes que han requerit més temps del previst, els processos que han hagut de modificar-se o les decisions que han generat resultats diferents dels esperats contenen informació especialment útil.

Una cultura de coneixement compartit madura incorpora aquesta experiència.

Explicar què ha funcionat permet replicar idees. Explicar què ha costat ajuda a anticipar obstacles.

Aquest tipus d’aprenentatge és especialment rellevant davant processos de transformació, perquè moltes decisions relacionades amb tecnologia, organització o gestió es construeixen progressivament.

L’experiència acumulada permet avançar amb més referències.

De la conversa al coneixement útil

Compartir experiències genera valor quan aquest intercanvi pot transformar-se en coneixement aplicable.

Una conversa entre professionals pot identificar un problema comú. La comparació de diverses experiències pot mostrar diferents maneres d’abordar-lo. I aquesta informació pot acabar convertint-se en una pràctica, una guia, un criteri de decisió o una millora de procés.

Per això, les trobades professionals poden tenir una funció que va més enllà de l’accés a ponències.

Les converses informals, les preguntes, els exemples i els contactes entre persones de diferents entitats formen part de la transferència de coneixement.

El repte posterior consisteix a fer que una part d’aquest coneixement torni a les organitzacions.

Compartir amb els equips les idees principals, documentar una bona pràctica, recuperar un contacte per aprofundir en una experiència o incorporar un aprenentatge a un projecte concret són formes senzilles de multiplicar el valor d’una trobada.

Cooperar sense deixar de ser diferents

Les mutualitats tenen trajectòries, dimensions, especialitzacions i realitats organitzatives diverses.

Aquesta diversitat pot enriquir l’aprenentatge compartit.

Una pràctica útil per a una entitat petita pot aportar una perspectiva interessant a una organització més gran. Una mutualitat especialitzada pot disposar d’un coneixement profund sobre un àmbit concret. Una experiència territorial pot mostrar solucions que difícilment apareixerien en una aproximació més general.

Compartir coneixement tampoc implica reproduir exactament les solucions dels altres.

El valor està en conèixer-les, entendre per què han funcionat i valorar quins elements poden adaptar-se a una realitat diferent.

Aquesta capacitat d’adaptació converteix l’experiència compartida en una font de criteri.

Una agenda cada vegada més transversal

Els reptes que afronten les mutualitats tenen, a més, un caràcter creixentment transversal.

La digitalització afecta els processos i també les persones.

La intel·ligència artificial afecta la tecnologia i també la governança.

La regulació té conseqüències sobre els sistemes, la documentació i l’organització interna.

Els canvis econòmics influeixen en les inversions, la solvència i la planificació.

La gestió de persones condiciona la capacitat de transformar l’organització.

Aquesta interrelació fa especialment útil reunir perspectives diferents.

El programa provisional de la XIII Trobada de Mutualitats de Catalunya reflecteix precisament aquesta diversitat: economia i finances, eficàcia personal i productivitat, inversions, intel·ligència artificial, pensament crític i presa de decisions formen part dels continguts previstos per als dies 26 i 27 d’octubre a Montserrat.

Del coneixement individual al coneixement compartit

Una de les qüestions importants per a qualsevol organització és evitar que el coneixement depengui exclusivament de persones concretes.

Documentar processos, compartir experiències entre equips, generar espais interns d’aprenentatge i conservar els criteris que han portat a determinades decisions ajuda a construir memòria organitzativa.

Entre entitats pot passar una cosa semblant.

Les trobades, grups de treball, jornades i espais de col·laboració poden contribuir a crear una memòria compartida sobre els reptes que afronten les mutualitats.

L’experiència de la trobada anterior ja va seguir aquesta lògica. El llibre digital de la Trobada de l’any passat va recollir i ordenar les aportacions sobre economia, lideratge, innovació, tecnologia, salut i sostenibilitat amb la voluntat de convertir les ponències en coneixement que pogués continuar sent útil després de les sessions.

Aquest és un aspecte especialment interessant: el coneixement generat en una trobada pot continuar circulant quan la trobada ja ha acabat.

Compartir i connectar

La XIII Trobada de Mutualitats de Catalunya tornarà a reunir-nos els dies 26 i 27 d’octubre a Montserrat.

La convocatòria posa l’accent en dues idees molt concretes: compartir experiències, reptes i bones pràctiques, i connectar per generar vincles i sinergies.

Són dos verbs senzills que descriuen bé una necessitat actual de les organitzacions.

Compartir permet ampliar el coneixement disponible.

Connectar facilita que aquest coneixement continuï circulant.

En un moment en què els canvis tecnològics, econòmics i organitzatius s’acceleren, disposar de més perspectives ajuda a prendre decisions amb més referències.

Aquest és també el sentit del lema escollit per a aquesta edició:

«Sumem forces. Fem mutualitats.»

Perquè el coneixement que queda dins d’una organització té valor.

El coneixement que circula pot multiplicar-lo.

La intel·ligència artificial generativa està deixant de ser una tecnologia experimental per incorporar-se progressivament al funcionament habitual de les organitzacions.

El sector assegurador participa d’aquesta evolució. Segons dades publicades per EIOPA, el 65% de les 347 entitats asseguradores consultades ja utilitzaven solucions d’IA generativa i un 23% addicional preveia incorporar-les. Una part important dels casos d’ús es trobava encara en fase de prova o experimentació.

Atenció al client, gestió de sinistres, vendes, anàlisi de dades, generació de continguts o suport a processos interns formen part de les aplicacions que ja s’estan explorant.

Aquest escenari introdueix una nova prioritat per a les entitats: governar l’ús de la IA.

Per a una mutualitat, això significa establir criteris que permetin aprofitar les possibilitats de la tecnologia mantenint el control sobre les dades, els processos, les decisions i les responsabilitats.

De provar eines a definir una política

Moltes organitzacions han començat la seva aproximació a la IA de manera espontània.

Una persona utilitza una eina per resumir un document. Un equip experimenta amb la generació de textos. Una àrea prova un assistent per analitzar informació o preparar una presentació.

Aquest procés és comprensible i forma part de l’aprenentatge tecnològic.

Quan els usos augmenten, però, també creix la necessitat d’establir unes regles comunes.

Una política interna d’IA pot proporcionar aquest marc. La seva funció consisteix a determinar quins usos són adequats, quines precaucions s’han d’adoptar, quines responsabilitats existeixen i quins mecanismes de supervisió necessita l’organització.

El punt de partida pot ser relativament senzill.

1. Identificar els usos reals

Abans de desplegar noves solucions, resulta útil conèixer com s’està utilitzant ja la IA dins de l’organització.

Aquest inventari pot incloure eines corporatives i aplicacions externes utilitzades pels equips.

Els casos d’ús es poden agrupar, per exemple, en:

  • redacció i revisió de documents;
  • resum d’informació;
  • traducció;
  • cerca i anàlisi documental;
  • programació i suport tecnològic;
  • atenció al mutualista;
  • anàlisi de dades;
  • suport a processos de prestacions o sinistres;
  • generació de continguts;
  • assistència a la presa de decisions.

Aquest mapa permet obtenir una primera fotografia del nivell real d’adopció.

També ajuda a diferenciar usos de baixa complexitat d’altres que poden tenir conseqüències més importants per a les persones o per a l’entitat.

2. Classificar els usos segons el risc

Totes les aplicacions de la IA tenen implicacions diferents.

Utilitzar una eina per preparar una primera versió d’un text intern presenta un perfil diferent del d’un sistema que intervé en la valoració d’una prestació, la detecció de frau o una decisió que afecta directament una persona.

Una classificació interna pot distingir entre usos de risc baix, mitjà o elevat.

Entre els factors que poden determinar aquesta classificació es troben el tipus de dades utilitzades, l’impacte potencial sobre les persones, el grau d’automatització, la possibilitat d’errors i la rellevància de la decisió en què participa el sistema.

Aquesta graduació permet aplicar controls proporcionats.

Els usos més senzills poden requerir unes regles bàsiques. Els que tenen més impacte necessiten més documentació, validació, supervisió i seguiment.

3. Establir regles clares sobre les dades

Les eines d’IA generativa funcionen a partir d’informació.

Per això, la gestió de les dades constitueix un dels elements centrals d’una política interna.

L’organització ha de definir quina informació pot introduir-se en cada tipus d’eina i quina requereix entorns específicament autoritzats.

Aquesta precaució és especialment important quan es treballa amb dades personals, informació confidencial, documentació contractual, dades de salut o informació estratègica de l’entitat.

Una regla fàcil d’entendre resulta més efectiva que una política que els equips difícilment poden aplicar.

L’objectiu és que qualsevol persona de l’organització sàpiga quines eines pot utilitzar, per a quines finalitats i amb quin tipus d’informació.

4. Mantenir la supervisió humana

La IA generativa pot produir resultats convincents que contenen errors, omissions o interpretacions incorrectes.

EIOPA identifica precisament la fiabilitat dels resultats, la protecció de dades, la ciberseguretat i l’explicabilitat entre les qüestions que requereixen atenció en el desplegament d’aquestes tecnologies.

La supervisió humana continua sent, per tant, una peça essencial.

Aquesta supervisió ha de ser especialment clara quan la IA intervé en processos que poden afectar drets, prestacions, contractació, reclamacions o altres decisions rellevants per a les persones mutualistes.

La tecnologia pot donar suport al criteri professional. La responsabilitat sobre la decisió ha d’estar clarament assignada.

5. Conèixer els proveïdors

La incorporació de la IA també genera noves dependències tecnològiques.

Una entitat pot utilitzar models desenvolupats per tercers, serveis allotjats al núvol, aplicacions especialitzades o funcionalitats d’IA integrades en programes que ja utilitzava.

Aquesta realitat fa necessari incorporar els proveïdors al marc de governança.

Aspectes com la ubicació i el tractament de les dades, les condicions del servei, la seguretat, la continuïtat, les actualitzacions dels models o la possibilitat de canviar de proveïdor formen part de l’anàlisi.

Conèixer la tecnologia que utilitza l’organització inclou també conèixer de qui depèn.

6. Assignar responsabilitats

Una política d’IA necessita responsables identificables.

La governança pot implicar diferents funcions segons la dimensió i estructura de cada mutualitat: direcció, tecnologia, compliment normatiu, protecció de dades, gestió de riscos, seguretat o responsables de les diferents àrees de negoci.

El model concret pot variar.

El criteri essencial és que existeixi una responsabilitat definida per autoritzar usos, establir controls, gestionar incidències i revisar l’evolució dels sistemes.

A mesura que augmenta l’adopció de la IA, aquesta coordinació esdevé més important.

7. Formar les persones

La governança tecnològica també depèn del coneixement dels equips.

Una persona que utilitza IA ha de comprendre les possibilitats de l’eina i també les seves limitacions.

La formació pot abordar qüestions molt pràctiques: tractament de dades, verificació de resultats, identificació d’errors, seguretat, propietat intel·lectual, usos autoritzats i procediments davant d’una incidència.

També convé desenvolupar capacitat crítica.

La facilitat amb què aquests sistemes generen respostes pot crear una aparença de precisió superior a la seva fiabilitat real. Verificar fonts, contrastar informació i mantenir el criteri professional continuen sent competències essencials.

8. Revisar i aprendre

Una política d’IA difícilment pot concebre’s com un document estàtic.

Les eines canvien, apareixen nous usos, evolucionen els riscos i també ho fa el marc regulador.

Per això, resulta útil establir un mecanisme periòdic de revisió.

L’inventari de casos d’ús, les incidències detectades, els resultats obtinguts, els canvis en els proveïdors i l’experiència dels equips poden proporcionar informació molt valuosa.

La governança es converteix així en un procés d’aprenentatge institucional.

Un possible esquema per començar

Una mutualitat que vulgui ordenar l’ús de la IA pot estructurar el treball en set passos:

  1. Inventariar les eines i els casos d’ús existents.
  2. Classificar-los segons el seu nivell de risc.
  3. Definir els usos autoritzats i les limitacions.
  4. Establir criteris sobre dades i informació confidencial.
  5. Assignar responsabilitats i mecanismes de supervisió.
  6. Formar les persones que utilitzaran aquestes eines.
  7. Revisar periòdicament els usos, els riscos i els resultats.

Aquest esquema pot adaptar-se a la dimensió, activitat i complexitat de cada entitat.

L’objectiu és disposar d’un marc comprensible i aplicable.

La IA com a qüestió de governança

La incorporació de la intel·ligència artificial al sector assegurador continuarà avançant.

La diferència estarà cada vegada més en la capacitat de les organitzacions per seleccionar els usos que aporten valor, gestionar els riscos que comporten i integrar aquestes eines dins dels seus sistemes de govern.

Per a les mutualitats, aquest procés ofereix oportunitats en eficiència, anàlisi, servei i gestió del coneixement.

També exigeix preservar elements essencials com la confidencialitat, la supervisió professional, la responsabilitat i la qualitat de les decisions.

Passar de l’experimentació a la governança és, probablement, un dels passos més importants en aquesta etapa d’adopció de la IA.

La tecnologia continuarà evolucionant.

Disposar de criteris clars permetrà evolucionar amb ella.

La publicació del Reial decret 707/2026, de 2 de setembre, pel qual s’aprova el Reglament de les condicions bàsiques d’accessibilitat cognitiva, incorpora al debat públic una qüestió amb una profunda dimensió social: la capacitat de comprendre també forma part de l’accessibilitat.

El nou reglament estableix condicions bàsiques en àmbits diversos, com els béns i serveis a disposició del públic, els serveis digitals, les relacions laborals i determinats aspectes dels espais físics.

Per a les organitzacions, la seva aplicació comportarà revisar informació, documents, canals, tràmits i processos.

Al costat d’aquesta dimensió normativa hi ha una reflexió que mereix una mirada més àmplia.

  • Què significa realment que una persona pugui comprendre la informació que rep?
  • I quina relació existeix entre comprensió, autonomia, confiança i protecció?

Comprendre per poder decidir

Vivim envoltats d’informació. Contractes, formularis, aplicacions, condicions, comunicacions, procediments, notificacions i tràmits formen part de la nostra relació quotidiana amb empreses, administracions i institucions.

La quantitat d’informació disponible ha crescut enormement. La capacitat de convertir aquesta informació en coneixement útil depèn també de la manera com està concebuda i presentada.

Aquí és on l’accessibilitat cognitiva adquireix tot el seu sentit. Una persona necessita identificar la informació rellevant, comprendre-la i saber què ha de fer amb ella. Aquesta capacitat està directament relacionada amb l’autonomia.

Comprendre permet decidir amb més criteri, exercir drets, assumir compromisos de manera conscient, utilitzar adequadament un servei i relacionar-se amb una institució amb més seguretat.

Per això, facilitar la comprensió té una dimensió que va molt més enllà de la comunicació. És també una manera de facilitar l’autonomia de les persones.

L’accessibilitat des d’una mirada més àmplia

Durant molts anys, quan parlàvem d’accessibilitat, la nostra mirada se centrava principalment en l’eliminació de barreres físiques o sensorials. L’accessibilitat cognitiva amplia aquesta perspectiva i situa la comprensió en un lloc central.

El Reglament contempla instruments com el llenguatge senzill i clar, la lectura fàcil, els pictogrames, els suports visuals, els sistemes augmentatius i alternatius de comunicació i les tecnologies de suport. També parteix d’una concepció àmplia de les dificultats cognitives.

Aquesta perspectiva ens ajuda a entendre una realitat important: la capacitat de comprendre pot variar segons la persona, el context i el moment.

L’edat, la complexitat de la informació, el grau de familiaritat amb un determinat llenguatge, l’entorn digital o una situació personal especialment delicada poden condicionar la manera com processem la informació.

Això converteix la comprensibilitat en una qüestió d’interès general.

Dissenyar informació i processos més comprensibles contribueix a crear serveis més accessibles i, alhora, més fàcils d’utilitzar per al conjunt de la societat.

Precisió i claredat poden avançar juntes

Aquesta qüestió és especialment interessant en sectors caracteritzats per una elevada complexitat tècnica i jurídica.

El sector assegurador n’és un bon exemple.

Una assegurança articula drets, obligacions, cobertures, exclusions, procediments i altres elements que requereixen precisió. Aquesta precisió és essencial per oferir seguretat jurídica a totes les parts.

Al mateix temps, les persones necessiten comprendre els elements essencials de la protecció que contracten o de la qual són beneficiàries.

Aquí apareix un dels reptes més interessants que planteja l’accessibilitat cognitiva: fer compatible la precisió jurídica amb una comunicació cada vegada més comprensible.

Llenguatge clar i rigor poden reforçar-se mútuament. Una informació ben estructurada, una explicació adequada, una jerarquia visual coherent o un procés digital intuïtiu poden ajudar a comprendre continguts complexos preservant la seva precisió.

Aquesta mirada transforma la claredat en un criteri de qualitat institucional.

L’accessibilitat també està en els processos

La comprensibilitat abasta més que les paraules. Un document pot estar redactat amb claredat i formar part d’un procés difícil de seguir. Una pàgina web pot contenir informació correcta i presentar un recorregut complex per arribar-hi. Un formulari pot utilitzar expressions senzilles i exigir passos que generin dubtes.

Per això, l’accessibilitat cognitiva també convida a observar l’experiència completa de la persona.

  • Com troba la informació?
  • Com identifica què ha de fer?
  • Com completa un tràmit?
  • Com presta el seu consentiment?
  • Com sol·licita una prestació?
  • Com formula una reclamació?
  • Com sap en quin punt es troba el seu procediment?

Aquesta perspectiva resulta especialment rellevant en un moment de transformació digital.

Digitalitzar ofereix grans possibilitats per simplificar gestions, facilitar l’accés als serveis i ampliar l’autonomia de les persones. Incorporar l’accessibilitat cognitiva des del disseny pot ajudar a convertir aquesta capacitat tecnològica en una millor experiència de relació.

La bona digitalització també pot ser una forma de proximitat.

Comprensió i confiança institucional

La confiança té una relació estreta amb la comprensió. Quan una persona entén què li ofereixen, què s’espera d’ella, quins drets té i com funciona un determinat procés, la seva relació amb la institució disposa d’una base més sòlida. La transparència adquireix així una dimensió qualitativa.

Publicar informació és important. Fer-la accessible i comprensible amplia el seu valor. Aquesta idea té conseqüències per a la comunicació institucional. Explicar bé requereix identificar què necessita saber la persona, ordenar la informació, prioritzar els elements essencials i utilitzar un llenguatge adequat al destinatari.

Aquesta manera de comunicar expressa també una determinada cultura organitzativa: una cultura que dedica temps a facilitar la comprensió de les persones amb les quals es relaciona.

Una mirada especialment vinculada al mutualisme

En el model mutualista, aquesta reflexió adquireix una dimensió addicional. La persona mutualista participa en una comunitat de protecció i forma part d’un model basat en la corresponsabilitat, la participació i la governança democràtica. Aquests principis necessiten informació comprensible per desplegar-se plenament.

  • Participar amb criteri requereix comprendre.
  • Exercir drets requereix conèixer-los.
  • Assumir responsabilitats compartides requereix entendre el sentit de les decisions.
  • Valorar la gestió d’una entitat requereix disposar d’informació clara sobre la seva activitat i els seus resultats.

Per això, l’accessibilitat cognitiva pot interpretar-se també com una oportunitat per reforçar la qualitat de la relació mutualista.

  • La proximitat guanya valor quan facilita la comprensió.
  • La transparència guanya valor quan la informació resulta accessible.
  • La participació guanya valor quan les persones disposen dels elements necessaris per formar-se un criteri.
  • I la confiança creix quan la institució és capaç d’explicar-se amb claredat.

De l’obligació normativa a la cultura institucional

L’entrada en vigor del nou Reglament requerirà que les organitzacions revisin diferents àmbits de la seva activitat.

En el cas de les mutualitats, aquesta revisió pot arribar a la informació precontractual, els processos de contractació i consentiment, les comunicacions rellevants, la sol·licitud de prestacions, els canals d’atenció, els serveis digitals i altres punts de relació amb mutualistes, persones assegurades i beneficiàries, d’acord amb l’abast concret de les obligacions aplicables.

Aquest treball té també el potencial d’obrir una reflexió organitzativa més profunda. 

  • Podem preguntar-nos quins documents generen més dubtes. 
  • Quins tràmits requereixen més explicacions. 
  • En quins moments les persones necessiten més acompanyament.
  • Quina informació resulta essencial per prendre una decisió.
  • Com podem utilitzar la tecnologia per facilitar la comprensió.
  • I com podem incorporar el llenguatge clar als processos habituals de l’organització.

Quan aquestes preguntes formen part de la manera habitual de treballar, l’accessibilitat passa a integrar-se en la cultura institucional.

Institucions que faciliten la comprensió

El Reial decret 707/2026 estableix un nou marc regulador de l’accessibilitat cognitiva.

La seva publicació també ens ofereix l’oportunitat de mirar més enllà del compliment i plantejar-nos quin tipus de relació volem construir entre les institucions i les persones.

  • Una relació basada en informació accessible.
  • En processos comprensibles.
  • En decisions conscients.
  • En autonomia.
  • En proximitat.
  • I en confiança.

Per a les organitzacions de protecció social, aquesta reflexió connecta directament amb la seva raó de ser. Protegir significa anticipar riscos, oferir respostes i acompanyar les persones quan ho necessiten.

Facilitar que les persones comprenguin allò que afecta la seva protecció forma part d’aquest acompanyament.

Perquè una societat més accessible també és una societat en què més persones poden comprendre, decidir i participar amb autonomia.

La protecció social sempre conté una dimensió temporal.

Quan una persona s’incorpora a una mutualitat, entra a formar part d’un sistema orientat a resoldre necessitats presents i a construir respostes duradores. També s’integra en una comunitat creada al llarg dels anys, amb la responsabilitat de preservar-ne la utilitat per a les generacions futures.

Aquesta continuïtat és una de les expressions més profundes del mutualisme.

La solidaritat mutualista relaciona persones que comparteixen riscos en un mateix moment i connecta generacions amb necessitats, expectatives i maneres d’entendre la protecció diverses.

Una societat que canvia

La major longevitat, la transformació de les estructures familiars, les noves trajectòries professionals i els canvis tecnològics estan modificant la relació de les persones amb la previsió social.

Les necessitats de protecció evolucionen al mateix ritme que la societat.

Una persona jove pot valorar especialment la flexibilitat, la facilitat d’accés digital o la capacitat d’adaptar les cobertures a una vida laboral menys estable.

Una persona de més edat pot prioritzar la continuïtat, l’acompanyament personal, la comprensió dels procediments i la presència de canals d’atenció humana.

Aquestes visions aporten elements complementaris.

El repte institucional consisteix a integrar-les dins d’un mateix projecte de protecció.

Rebre, preservar i transmetre

Cada generació rep institucions construïdes amb anterioritat.

Rep coneixement acumulat, sistemes de governança, recursos, pràctiques professionals i una cultura de protecció desenvolupada per les persones que l’han precedida.

Aquesta herència necessita cura, revisió i adaptació.

Preservar implica identificar els elements que donen sentit a la institució. Adaptar implica actualitzar-ne les respostes perquè continuïn sent útils en un entorn canviant.

En el mutualisme, aquesta distinció és especialment important. Els instruments poden evolucionar mentre la protecció compartida, la participació i la vocació de servei mantenen la seva centralitat.

Ampliar l’horitzó de les decisions

Moltes decisions organitzatives es valoren pels seus resultats immediats: reducció de costos, simplificació de processos, agilitat o capacitat de resposta.

Aquests objectius conviuen amb una altra exigència: preservar la solidesa del sistema a llarg termini.

En la previsió social, les decisions adoptades avui poden afectar persones que necessitaran protecció molts anys després. També poden condicionar la solidesa futura de l’entitat, la qualitat de les prestacions i la capacitat d’assumir nous riscos.

Aquesta realitat introdueix una pregunta rellevant en la presa de decisions:

Aquesta mesura resol una necessitat present i contribueix a preservar el sistema per al futur?

La mirada intergeneracional amplia l’horitzó de la governança. Recorda que una institució respon davant de les persones que avui ocupen els espais de decisió i davant de les que en dependran més endavant.

Representar mirades diverses

La solidaritat intergeneracional ha de reflectir-se en els espais de govern, participació i deliberació.

Les organitzacions prenen decisions més completes quan incorporen experiències diverses.

Les persones amb més trajectòria poden aportar memòria institucional, coneixement del model i comprensió dels processos viscuts.

Les generacions més joves poden introduir noves preguntes, altres formes de relacionar-se amb la tecnologia i una sensibilitat diferent davant dels riscos emergents.

La combinació d’aquestes mirades millora el criteri institucional.

La diversitat generacional és una font de coneixement i una condició útil per anticipar millor les necessitats futures.

Innovar amb criteris d’inclusió

La digitalització és un dels àmbits on la diversitat generacional es fa més visible.

Els canals digitals poden millorar l’accés, reduir temps, facilitar gestions i adaptar-se als hàbits de moltes persones.

Al mateix temps, una transformació digital basada exclusivament en canals virtuals pot generar dificultats per a una part de la comunitat.

La innovació responsable ha de garantir que les noves eines millorin el servei i mantinguin l’accés per a tothom.

Això pot exigir models híbrids, atenció personalitzada, suport en els processos digitals i una revisió constant de les barreres d’accés.

L’objectiu és oferir canals adequats perquè cada persona pugui exercir els seus drets i relacionar-se amb l’entitat en condicions dignes.

Compartir recursos i responsabilitats

La solidaritat intergeneracional també implica gestionar els recursos amb equitat.

En qualsevol sistema de protecció, les aportacions, les prestacions i les reserves s’han d’administrar amb criteris de sostenibilitat i responsabilitat.

Aquesta gestió pot requerir decisions complexes.

Les realitats demogràfiques i socials evolucionen, i les respostes institucionals també han d’adaptar-se. Qualsevol canvi necessita regles clares, informació transparent i processos legítims.

La solidaritat permet gestionar els límits preservant el vincle entre les persones i distribuint els esforços amb criteris d’equitat.

Un pacte que es renova

El mutualisme es pot entendre com un pacte entre persones que decideixen protegir-se de manera compartida.

Aquest pacte es renova a mesura que canvien les necessitats i s’incorporen noves generacions.

Renovar-lo significa explicar el sentit del model, actualitzar els serveis, ampliar la participació i garantir que la institució continuï sent reconeixible per als qui l’han construïda i rellevant per als qui s’hi incorporen.

La continuïtat es construeix combinant memòria, transformació i capacitat d’adaptació.

Protegir també és deixar futur

La previsió social dona resposta a les necessitats actuals i construeix institucions capaces de resistir el pas del temps, adaptar-se i mantenir la confiança.

Aquesta és una responsabilitat compartida entre equips professionals, òrgans de govern i persones mutualistes.

Cada decisió contribueix a definir la institució que rebran les generacions futures.

Protegir les persones d’avui és essencial. Deixar una organització sòlida, comprensible i humana per a les persones de demà forma part del mateix compromís.

La governança democràtica constitueix una de les característiques essencials del model mutualista. Les persones mutualistes són destinatàries de protecció, titulars de drets i membres d’una comunitat organitzada. Aquesta condició els permet intervenir en les decisions que orienten el present i el futur de l’entitat.

Traslladar aquest principi a la pràctica exigeix una atenció constant.

La participació inclou el dret de vot, l’assistència a les assemblees, l’accés a informació comprensible, la capacitat de deliberació i l’existència de canals d’escolta. També requereix una cultura institucional que reconegui les persones mutualistes com a part activa del projecte compartit.

Més enllà del compliment formal

Els estatuts, les assemblees i els procediments de votació proporcionen legitimitat, seguretat jurídica i unes regles comunes per a la presa de decisions.

La qualitat de la participació depèn també de les condicions en què s’exerceixen aquests drets.

Una persona pot disposar de la documentació corresponent i trobar dificultats per entendre què es decideix. La informació pot ser completa des d’un punt de vista tècnic i, alhora, resultar poc accessible o difícil de relacionar amb les conseqüències concretes de cada opció.

Per això, la qualitat democràtica d’una mutualitat es pot valorar a partir de diversos elements: l’existència de canals de participació, la seva accessibilitat, la comprensibilitat de la informació i la utilitat real de les aportacions.

Informar també és explicar

La transparència és una condició essencial per participar. Inclou l’accés a la documentació i la capacitat de comprendre-la.

Quan una decisió afecta les prestacions, les aportacions, els serveis o l’equilibri futur de l’entitat, convé explicar:

· quin problema es vol resoldre;

· quines alternatives s’han valorat;

· quines conseqüències pot tenir cada opció;

· quin criteri orienta la proposta;

· i de quina manera es protegeix l’interès del conjunt.

El llenguatge clar es converteix així en una eina de governança. Permet fer accessibles qüestions complexes mantenint el rigor i la precisió.

Una institució que explica bé facilita una participació més informada i reforça la confiança en els processos de decisió.

Escoltar abans de decidir

La participació també necessita espais d’escolta.

L’assemblea general és l’espai sobirà de decisió. Al seu voltant, altres canals poden ampliar la relació entre la mutualitat i les persones que en formen part.

Les enquestes, les sessions informatives, els grups de treball i les eines digitals poden ajudar a identificar preocupacions que difícilment emergirien en una única reunió anual.

Aquests canals enriqueixen la tasca dels òrgans de govern.

L’escolta continuada permet detectar necessitats noves, valorar l’experiència de les persones mutualistes i anticipar possibles dificultats. També ajuda a comprendre que una mateixa decisió pot tenir efectes diferents segons l’edat, el territori, la situació familiar o el grau de vinculació amb l’entitat.

El retorn forma part de la participació

La confiança també depèn de saber què passa després d’haver participat.

Quan una persona respon una consulta, formula una proposta o expressa una preocupació, espera conèixer el tractament que ha rebut la seva aportació. Cada proposta pot generar una resposta diferent, d’acord amb les possibilitats i les responsabilitats de l’entitat.

Aquest retorn pot adoptar formes senzilles:

· resumir les principals idees recollides;

· explicar quines propostes s’han incorporat;

· justificar els criteris aplicats a les propostes descartades;

· o indicar els passos previstos a continuació.

Una resposta clara reforça la percepció que l’escolta és real i que la contribució de les persones té un valor institucional.

Participar implica assumir responsabilitats

El mutualisme articula drets i corresponsabilitats.

Participar permet expressar necessitats i defensar interessos legítims. També implica comprendre que les decisions han de preservar l’equilibri del conjunt, la sostenibilitat de l’entitat i la continuïtat de la protecció en el temps.

Aquesta dimensió és especialment rellevant en les organitzacions que gestionen riscos compartits.

Les preferències individuals conviuen amb necessitats diverses i recursos limitats. Algunes decisions poden resultar adequades a curt termini i generar dificultats en el futur. La deliberació ajuda a valorar aquests equilibris amb una mirada més àmplia.

La participació madura combina la defensa de les necessitats pròpies amb una comprensió de l’interès mutual.

El paper de la tecnologia

Les eines digitals poden ampliar la participació, facilitar l’accés a la informació i permetre la intervenció de persones que es troben lluny dels espais presencials.

La qualitat democràtica d’aquestes eines depèn del seu disseny i de les condicions d’accés.

Una plataforma pot facilitar consultes, votacions o sessions virtuals. També pot generar dificultats per a les persones amb menys competències digitals, amb problemes d’accessibilitat o amb una connectivitat limitada.

La tecnologia ha d’ampliar les possibilitats de participació. Per aconseguir-ho, convé incorporar assistència, criteris d’accessibilitat i canals alternatius.

Una cultura institucional

La participació efectiva depèn dels estatuts, dels procediments i de les eines disponibles. La cultura institucional completa aquest marc.

Una mutualitat participativa comparteix informació amb temps, escolta abans de decidir i explica els criteris aplicats després de cada decisió.

També reconeix la pluralitat interna, acull el desacord expressat amb respecte i reserva temps per a la deliberació.

La governança democràtica pot requerir processos més pausats. Aquesta dedicació genera legitimitat, corresponsabilitat i confiança.

Una participació amb sentit

El futur del mutualisme dependrà de la seva capacitat per mantenir vives les estructures de governança i fer-les significatives per a les noves generacions.

Això exigeix definir amb claredat els àmbits de participació, els canals disponibles i l’efecte que poden tenir les aportacions.

Participar és formar part de les decisions que sostenen la protecció compartida.

En una mutualitat, cuidar la participació també és cuidar la institució.