
Riscos climàtics i assegurances: com es reparteix el cost dels danys?
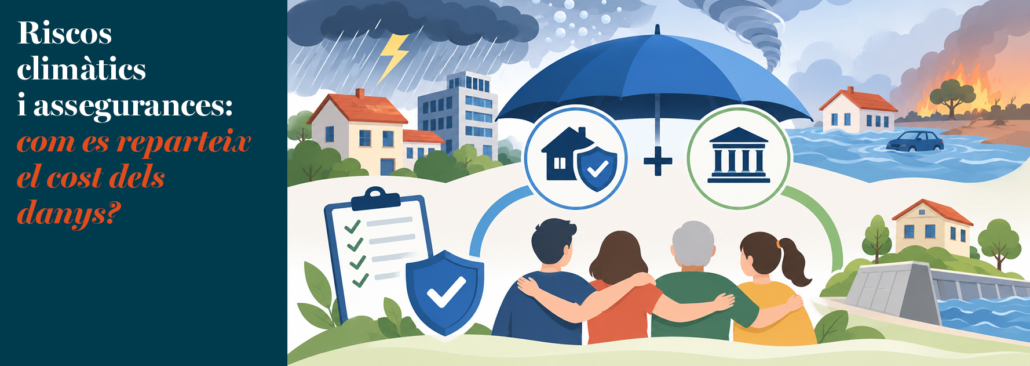
Les dades de sinistralitat de 2025 permeten analitzar el funcionament del sistema espanyol de cobertura dels fenòmens meteorològics i els reptes que planteja la protecció davant de les catàstrofes naturals.
Els fenòmens meteorològics poden provocar danys econòmics considerables en habitatges, empreses, vehicles i infraestructures. Les dades del sector assegurador corresponents a 2025 permeten aproximar-nos a la dimensió d’aquests costos i comprendre com es distribueixen entre els diferents mecanismes de cobertura.
Segons UNESPA, les asseguradores van abonar 492 milions d’euros durant el 2025 per més de 628.800 sinistres provocats per fenòmens meteorològics. Això equival a una mitjana de 1.723 sinistres diaris, amb un cost aproximat de 783 euros per expedient.
Per la seva banda, el Consorci de Compensació d’Assegurances va registrar un cost estimat de 325 milions d’euros pels esdeveniments extraordinaris ocorreguts aquell mateix any.
Les dues magnituds corresponen a àmbits de cobertura diferents i posen de manifest una característica del sistema assegurador espanyol: la complementarietat entre l’assegurança privada i un mecanisme públic especialitzat en riscos extraordinaris.
Dues vies de cobertura que es complementen
La major part dels danys meteorològics habituals són assumits per les entitats asseguradores, d’acord amb les garanties contractades.
És el cas dels perjudicis provocats per la calamarsa, la neu, determinats episodis de vent o la pluja quan ocasiona danys coberts per la pòlissa.
En canvi, el Consorci de Compensació d’Assegurances intervé davant de fenòmens qualificats legalment com a extraordinaris, entre els quals destaquen les inundacions extraordinàries, els embats de mar, els terratrèmols i les tempestes ciclòniques atípiques, que inclouen els tornados i determinats vents de gran intensitat.
Aquesta distinció té conseqüències pràctiques.
Per exemple, els danys ocasionats per la calamarsa en un vehicle poden correspondre a l’asseguradora, si la pòlissa inclou aquesta garantia. En canvi, si el mateix vehicle resulta afectat per una inundació extraordinària, la indemnització
pot correspondre al Consorci, sempre que es compleixin les condicions de cobertura.
El sistema permet distribuir les conseqüències econòmiques d’esdeveniments que, per la seva intensitat i concentració territorial, poden generar danys molt elevats en períodes breus.
El Consorci: una singularitat del sistema assegurador espanyol
El Consorci de Compensació d’Assegurances és una entitat pública empresarial que desenvolupa diverses funcions dins del sistema assegurador.
La cobertura dels riscos extraordinaris es finança fonamentalment mitjançant els recàrrecs que s’incorporen a determinades pòlisses d’assegurança i que les entitats asseguradores recapten per compte del Consorci.
Aquest mecanisme permet constituir recursos per afrontar sinistres d’elevada intensitat, amb una distribució àmplia del cost entre els assegurats.
Cal tenir present que la cobertura del Consorci exigeix, amb caràcter general, disposar d’una assegurança vigent que incorpori la cobertura dels riscos extraordinaris i estar al corrent del pagament de la prima. Les indemnitzacions també estan condicionades pels béns i capitals assegurats i per les disposicions aplicables.
Per tant, el sistema proporciona una protecció important, però no garanteix automàticament la indemnització de qualsevol perjudici ocasionat per un fenomen natural.
La seva configuració constitueix una experiència especialment rellevant de col·laboració entre el sector assegurador privat i una institució pública especialitzada.
Què ens expliquen les dades de 2025?
L’estadística d’UNESPA mostra que la pluja va concentrar més del 58% dels sinistres meteorològics assumits per les asseguradores privades, mentre que la calamarsa va representar el 41,1% dels imports indemnitzats, amb uns 202 milions d’euros.
També s’observen diferències importants segons els béns afectats.
Els habitatges van concentrar el nombre més elevat de sinistres, amb 213 milions d’euros en indemnitzacions. En canvi, els danys a les instal·lacions industrials van presentar un cost mitjà superior per expedient.
Pel que fa als riscos extraordinaris, l’informe del Consorci identifica entre els episodis més costosos de 2025 les inundacions d’Andalusia occidental, Eivissa i Aragó.
Aquestes dades il·lustren dues dimensions de la sinistralitat: la freqüència dels danys de menor quantia i la concentració de pèrdues molt elevades en determinats episodis.
Les necessitats de cobertura i els mecanismes de finançament han de poder respondre a totes dues realitats.
Assegurabilitat i prevenció: els reptes de futur
El debat sobre els riscos climàtics va més enllà de les indemnitzacions.
L’augment de l’exposició als fenòmens meteorològics extrems, la concentració de població i d’activitats econòmiques en zones vulnerables i l’increment del valor dels béns assegurats poden elevar el cost potencial de les catàstrofes.
En aquest context, una de les qüestions principals és preservar l’assegurabilitat dels riscos: que les persones i les empreses puguin continuar accedint a cobertures adequades a un cost assumible.
L’assegurança constitueix un instrument essencial per distribuir les conseqüències econòmiques dels sinistres, però la seva sostenibilitat també depèn de la capacitat de reduir els danys potencials.
La planificació territorial, el manteniment de les infraestructures, l’adaptació dels edificis i la informació sobre els riscos són elements que poden contribuir a disminuir la vulnerabilitat.
El sistema espanyol de cobertura dels riscos extraordinaris ofereix una experiència consolidada de distribució col·lectiva de pèrdues, amb una funció complementària entre el Consorci i les entitats asseguradores.
El repte de futur consisteix a preservar aquesta capacitat de protecció i reforçar, al mateix temps, les mesures que permetin reduir l’exposició i les conseqüències dels fenòmens naturals.
La resposta als riscos climàtics requereix, per tant, una combinació equilibrada d’assegurança, prevenció i adaptació.
Fonts:
UNESPA, El seguro paga 492 millones por siniestros climáticos en 2025, 9 de març de 2026.
Consorci de Compensació d’Assegurances, Informe de la Actividad 2025.
Consorci de Compensació d’Assegurances, informació oficial sobre el sistema de cobertura dels riscos extraordinaris.



Deixa una resposta
Vols unir-te a la conversa?No dubtis a contribuir!