
Els riscos del sector assegurador europeu: què ens diu l’últim informe d’EIOPA?
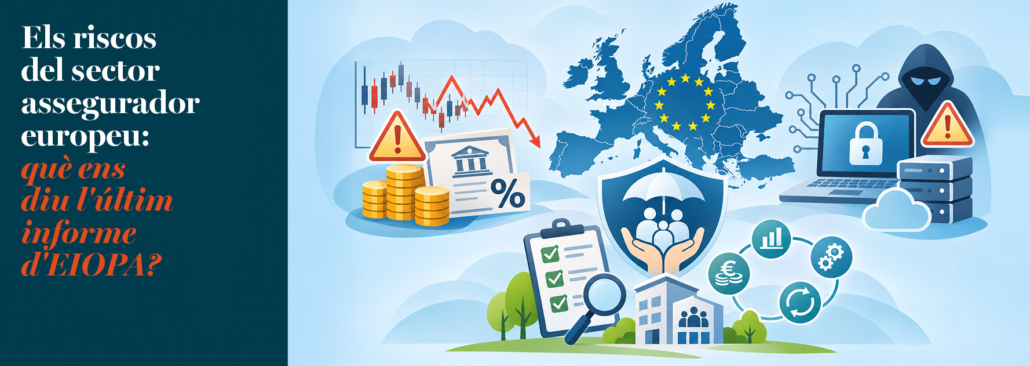
La volatilitat financera i la ciberseguretat concentren les principals preocupacions dels supervisors europeus. L’informe ofereix també elements d’anàlisi per a les mutualitats de previsió social.
El sector assegurador europeu manté una situació relativament estable en termes de solvència i rendibilitat, però afronta un entorn financer i tecnològic complex. Aquesta és una de les conclusions de l’últim Insurance Risk Dashboard, publicat per l’Autoritat Europea d’Assegurances i Pensions de Jubilació (EIOPA) el 29 d’octubre de 2026.
L’informe, elaborat a partir d’informació de 95 grups asseguradors i 2.092 entitats individuals, identifica dos àmbits especialment preocupants: els riscos de mercat i els relacionats amb la digitalització i la ciberseguretat. En tots dos casos, el nivell de risc és elevat i les perspectives supervisores apunten a un possible deteriorament durant els pròxims dotze mesos.
En canvi, els riscos estrictament asseguradors han disminuït fins a un nivell baix, afavorits pel creixement de les primes i l’evolució favorable d’alguns indicadors tècnics.
Aquesta combinació resulta significativa. Una activitat asseguradora amb una evolució favorable pot conviure amb vulnerabilitats procedents dels mercats financers o de l’entorn tecnològic.
La volatilitat financera, al centre de les preocupacions
Un dels elements més destacats de l’informe és l’augment de la volatilitat en els mercats de renda fixa durant el setembre. EIOPA adverteix del risc de correccions més àmplies als mercats i de possibles canvis en les primes de risc, en un context d’incertesa geopolítica.
La qüestió és especialment important per a les asseguradores perquè mantenen una part considerable dels seus actius en inversions financeres. Segons les dades d’EIOPA, la mediana de l’exposició directa a bons de les entitats analitzades representa el 49,7% dels actius totals, sense incloure les exposicions indirectes a través d’institucions d’inversió col·lectiva.
Les conseqüències d’aquesta exposició es poden il·lustrar amb un exemple senzill.
Una mutualitat que manté una cartera important de bons a tipus fix pot veure reduït el valor de mercat d’aquests actius quan augmenten els tipus d’interès.
Si pot conservar els títols fins al venciment i l’emissor compleix les seves obligacions, aquesta disminució de valor no implica necessàriament una pèrdua definitiva dels fluxos contractuals previstos. Tanmateix, la variació del valor econòmic dels bons pot afectar la valoració dels actius i, segons el règim aplicable, els indicadors de solvència de l’entitat.
La situació es complica si la mutualitat necessita vendre anticipadament una part de la cartera per afrontar pagaments imprevistos, ja que en aquest cas les pèrdues de valor es poden materialitzar.
Per això és important analitzar conjuntament la composició de les inversions, les necessitats de liquiditat i el venciment dels compromisos asseguradors. Una cartera adequada des de la perspectiva de la rendibilitat pot presentar vulnerabilitats si les seves característiques no encaixen amb les obligacions de l’entitat.
Ciberseguretat: més enllà dels sistemes informàtics
L’altre gran focus d’atenció d’EIOPA és la ciberseguretat. Els supervisors europeus alerten de l’augment de les amenaces digitals i dels riscos associats a un entorn tecnològic cada vegada més complex.
Per a una asseguradora, un incident informàtic pot afectar la disponibilitat dels serveis, la confidencialitat de les dades o la continuïtat de determinades operacions.
Aquest risc també està relacionat amb les dependències externes. Moltes organitzacions utilitzen proveïdors tecnològics per gestionar sistemes informàtics, comunicacions o processos essencials.
La qüestió pràctica és identificar quines activitats es podrien veure interrompudes davant d’una incidència greu, de quines alternatives disposa l’entitat i quina capacitat té per restablir el servei.
La continuïtat operativa esdevé, així, una dimensió rellevant de la gestió asseguradora.
Quines conclusions podem extreure per al mutualisme?
L’informe d’EIOPA es basa en dades del sector assegurador subjecte a Solvència II. Per aquest motiu, les seves conclusions no es poden traslladar automàticament a les mutualitats de previsió social, que poden presentar dimensions, activitats i règims de supervisió diferents.
Tanmateix, ofereix una referència útil per revisar qüestions concretes.
En l’àmbit financer, interessa conèixer la composició de les inversions, les concentracions de risc, els possibles efectes de les variacions dels tipus d’interès i les necessitats previsibles de liquiditat.
En l’àmbit operatiu, convé identificar els processos crítics, les dependències tecnològiques i els mecanismes disponibles per respondre davant d’incidències.
Aquest exercici s’ha d’adaptar a les característiques de cada entitat. Una mutualitat petita pot tenir una estructura de riscos molt diferent de la d’una gran asseguradora, i els recursos destinats a gestionar-los han de mantenir una relació proporcionada amb la seva naturalesa, dimensió i complexitat.
L’informe d’EIOPA recorda que els factors que poden comprometre la solidesa d’una entitat sovint tenen l’origen fora de la seva activitat asseguradora. La relació entre inversions, liquiditat, compromisos adquirits i continuïtat operativa mereix, per tant, una atenció conjunta.
Una gestió prudent requereix comprendre com es relacionen aquests elements i quines conseqüències podrien tenir sobre la capacitat de l’entitat per complir els seus compromisos.
Font: EIOPA, Insurance Risk Dashboard, octubre de 2026, publicat el 29 d’octubre de 2026.
This post is also available in:

Deixa una resposta
Vols unir-te a la conversa?No dubtis a contribuir!