
Capital privat i assegurances: quan el model de propietat també importa
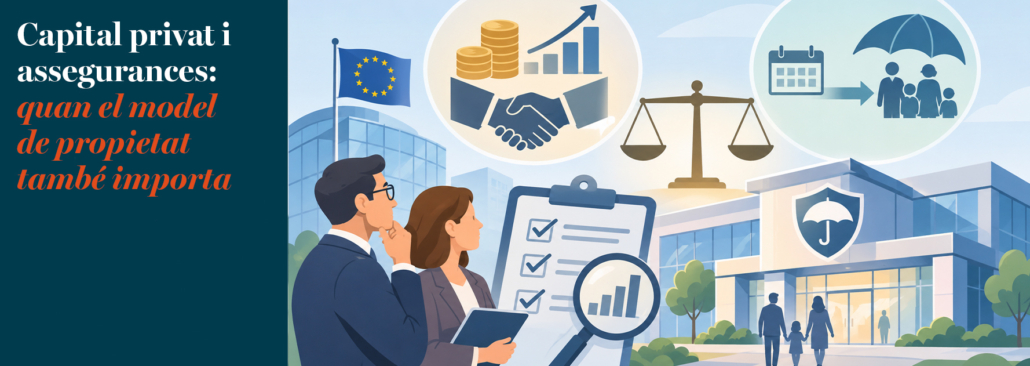
Una recent declaració d’EIOPA sobre les asseguradores participades per fons de capital privat planteja qüestions rellevants sobre els horitzons d’inversió, la governança i la protecció dels assegurats.
L’interès dels fons de capital privat per adquirir companyies asseguradores ha augmentat durant els darrers anys. Aquesta tendència ha portat l’Autoritat Europea d’Assegurances i Pensions de Jubilació (EIOPA) a publicar, el 6 d’octubre de 2026, una declaració supervisora sobre les entitats asseguradores i reasseguradores vinculades a aquests inversors.
El document s’adreça a les autoritats nacionals de supervisió i pretén harmonitzar els criteris aplicats tant en l’autorització d’adquisicions com en el seguiment posterior de les entitats. Es tracta d’orientacions supervisores que no introdueixen, per si mateixes, noves obligacions legals.
EIOPA reconeix que l’entrada del capital privat pot aportar recursos financers, coneixement especialitzat i capacitat de transformació. Tanmateix, també identifica riscos associats a determinades estructures de propietat, estratègies d’inversió i formes d’organització empresarial.
El debat té una dimensió que va més enllà de la supervisió: fins a quin punt el model de propietat d’una asseguradora pot influir en la manera de gestionar els compromisos adquirits amb els assegurats?
Horitzons d’inversió i compromisos a llarg termini
Una de les principals preocupacions d’EIOPA és el possible desajust entre els objectius temporals dels inversors i les obligacions de les asseguradores.
Els fons de capital privat acostumen a desenvolupar les seves inversions dins d’un horitzó temporal delimitat, amb l’objectiu d’incrementar el valor de les empreses participades i obtenir una rendibilitat mitjançant la seva posterior desinversió.
En canvi, determinades assegurances, especialment les vinculades a la vida i a l’estalvi, generen compromisos que poden prolongar-se durant dècades.
Aquesta diferència no comporta necessàriament un conflicte, però exigeix garantir que les decisions empresarials orientades a generar rendibilitat a curt o mitjà termini siguin compatibles amb la sostenibilitat futura de l’asseguradora.
EIOPA assenyala especialment la necessitat de supervisar les distribucions de capital als accionistes i altres operacions que puguin debilitar la capacitat de l’entitat per complir les seves obligacions.
Les polítiques d’inversió i els nous riscos
Un segon aspecte destacat és l’evolució de les carteres d’inversió després de l’entrada de determinats inversors de capital privat.
EIOPA observa que algunes asseguradores participades per aquests fons incrementen la seva exposició al crèdit privat i a altres actius alternatius, que poden presentar més complexitat, menor liquiditat i dificultats de valoració.
Aquestes inversions poden oferir oportunitats de diversificació i rendibilitat. El problema apareix quan les seves característiques no s’ajusten adequadament a les necessitats de liquiditat, al perfil de risc o als compromisos de l’asseguradora.
La supervisió també ha de prestar atenció a les operacions amb entitats vinculades al mateix grup inversor, especialment quan poden generar concentracions de risc o conflictes d’interès.
Un altre element assenyalat per EIOPA és l’ús intensiu de determinades estructures de reassegurança, incloses les operacions intragrup o amb entitats situades fora de la Unió Europea. Aquestes operacions requereixen verificar que la transferència de riscos és efectiva i que les noves exposicions es gestionen adequadament.
La independència dels òrgans de govern
La tercera qüestió és la governança.
En les estructures empresarials vinculades al capital privat poden intervenir diverses societats, vehicles d’inversió i entitats de control. Aquesta complexitat pot dificultar la transparència de la propietat i la identificació de les persones que exerceixen una influència efectiva sobre les decisions.
EIOPA considera essencial preservar la capacitat dels òrgans de govern de les asseguradores per actuar amb autonomia i garantir una gestió sana i prudent.
La participació dels accionistes en el govern empresarial és legítima. La qüestió és assegurar que aquesta influència no comprometi la gestió dels riscos, el compliment normatiu ni els interessos dels assegurats.
Per aquest motiu, les autoritats supervisores han d’examinar les estructures de control, els possibles conflictes d’interès i la capacitat real dels administradors per exercir les seves responsabilitats.
Una reflexió des del mutualisme
Aquest debat permet considerar les diferències entre els models d’organització del sector assegurador.
Les mutualitats de previsió social presenten una estructura singular, basada en el caràcter no lucratiu i en la participació dels mutualistes en el govern de l’entitat. La seva activitat s’orienta a proporcionar protecció al col·lectiu que les integra, sense la pressió derivada de remunerar accionistes externs.
Aquesta configuració pot facilitar l’alineació entre les decisions de gestió i els interessos de les persones protegides, especialment quan es tracta de compromisos a llarg termini.
La naturalesa mutualista ofereix una base sòlida per desenvolupar una governança responsable, que es reforça amb la professionalització dels òrgans de govern, una gestió adequada dels riscos, la solvència i la qualitat de les decisions. Aquests elements contribueixen a preservar la sostenibilitat de les entitats i a garantir la protecció dels interessos de les persones mutualistes.
Les asseguradores mercantils i les mutualitats operen amb estructures de propietat i incentius diferents, però comparteixen una responsabilitat fonamental: administrar prudentment els recursos necessaris per atendre els compromisos adquirits.
La declaració d’EIOPA ofereix, en definitiva, una perspectiva interessant sobre la relació entre propietat, estratègia empresarial i supervisió.
La qüestió determinant és com els incentius derivats de cada model de propietat es tradueixen en decisions concretes i quines garanties existeixen perquè aquestes decisions preservin els interessos dels assegurats a llarg termini.
Font: EIOPA, Supervisory Statement on the authorisation and ongoing supervision of (re)insurance undertakings related to private equity, 6 d’octubre de 2026.

Deixa una resposta
Vols unir-te a la conversa?No dubtis a contribuir!