Tomar decisiones forma parte de la actividad cotidiana de cualquier mutualidad. Algunas resuelven necesidades inmediatas. Otras comprometen recursos, modifican procesos u orientan el futuro de la entidad.

En todas intervienen tres elementos: la información disponible, la capacidad de interpretarla y el criterio para valorar las consecuencias de cada alternativa.

La XIII Trobada de Mutualitats de Catalunya, que celebraremos los días 26 y 27 de octubre en Montserrat, ofrece una oportunidad para trabajar esta capacidad desde perspectivas complementarias. La macroeconomía, la eficacia personal, las finanzas, los agentes de inteligencia artificial, las tendencias tecnológicas y el pensamiento crítico forman parte de un programa que conecta conocimiento y responsabilidad de gestión.

Comprender el entorno económico

Las mutualidades asumen compromisos que exigen continuidad y una visión a largo plazo. Por eso, comprender el entorno económico es relevante para su actividad.

La evolución de los tipos de interés, la inflación o las perspectivas de crecimiento puede influir en las inversiones, los costes y las necesidades de las personas mutualistas. Estos factores forman parte del contexto en el que se elaboran presupuestos, se valoran riesgos y se definen prioridades.

La sesión dedicada a la macroeconomía para anticipar el futuro permitirá abordar esta perspectiva.

Anticipar requiere examinar escenarios, identificar las hipótesis que los sostienen y valorar cómo podrían afectar a la entidad. También implica reconocer la incertidumbre y conservar capacidad de respuesta si las circunstancias evolucionan de manera diferente a la prevista.

Una decisión bien fundamentada necesita una lectura del entorno y un conocimiento preciso de la realidad de la organización.

Organizar la atención y las prioridades

La calidad de las decisiones también depende de las condiciones en las que se toman.

La acumulación de tareas, las interrupciones y la presión de las urgencias pueden reducir el tiempo disponible para analizar cuestiones importantes. En este contexto, la eficacia personal y la productividad adquieren una dimensión organizativa.

Establecer prioridades, preparar adecuadamente las reuniones, ordenar la información y reservar tiempo para la reflexión facilita una gestión más coherente.

Para una mutualidad, esta cuestión tiene consecuencias prácticas: qué asuntos llegan a los órganos de gobierno, con qué información se presentan, qué decisiones requieren un análisis más profundo y cómo se realiza su seguimiento.

Prestar atención a estas condiciones ayuda a utilizar mejor los recursos y a dar continuidad a los acuerdos adoptados.

Valorar las posibilidades de la tecnología

La Trobada dedicará una parte del programa a los agentes de inteligencia artificial aplicados a las mutualidades y a las tendencias tecnológicas, sus riesgos y sus oportunidades.

En el artículo anterior sobre gobernanza de la IA planteábamos la necesidad de ordenar sus usos. La Trobada permitirá ampliar esta reflexión y situarla en el contexto de las decisiones que las entidades deberán tomar.

La pregunta inicial es concreta: ¿qué problema queremos resolver?

A partir de ahí, hay que valorar la utilidad de la solución, los recursos necesarios, los datos que utilizará, la integración con los procesos existentes y la capacidad de supervisar su funcionamiento.

También conviene examinar cómo se comprobarán los resultados y qué ocurrirá si la herramienta comete errores o deja de estar disponible.

Estas preguntas ayudan a convertir una posibilidad tecnológica en una decisión de gestión. Su relevancia aumenta cuando la tecnología puede ejecutar tareas o intervenir en procesos con consecuencias para la entidad o para las personas mutualistas.

Ejercer el pensamiento crítico

El pensamiento crítico y la toma de decisiones tendrán un espacio específico en el programa. Es un contenido que conecta con todos los demás.

Una previsión económica, una propuesta de inversión o una herramienta tecnológica pueden presentarse con argumentos convincentes. Valorarlos exige examinar la información que los sustenta.

¿Qué sabemos con suficiente certeza? ¿Qué datos faltan? ¿Qué supuestos estamos aceptando? ¿Qué alternativas hemos considerado? ¿Qué nos haría revisar la decisión?

Este ejercicio permite distinguir entre una expectativa y una evidencia, detectar limitaciones y ajustar el grado de confianza que atribuimos a cada conclusión.

También ayuda a incorporar perspectivas diferentes. En los órganos de gobierno y en los equipos profesionales, poder formular preguntas y expresar dudas con argumentos contribuye a mejorar la deliberación.

De la reflexión a las decisiones de cada entidad

La Trobada de Montserrat tratará cuestiones que a menudo se abordan por separado, aunque en la gestión aparecen relacionadas.

Una decisión tecnológica tiene consecuencias económicas y organizativas. Una nueva prioridad requiere tiempo y recursos. Una previsión financiera necesita interpretación y seguimiento.

La Trobada nos permitirá observar estas conexiones y dedicarles una atención compartida, en un entorno que también ofrece espacios de convivencia y contacto con el patrimonio cultural de Montserrat.

El trabajo continuará después, dentro de cada mutualidad. Las aportaciones de las sesiones podrán servir para revisar una prioridad, formular mejor una pregunta o valorar una decisión pendiente.

«Sumamos fuerzas. Hacemos mutualidades». Los días 26 y 27 de octubre, este lema tomará forma en una tarea concreta: ampliar las perspectivas desde las que decidimos y reforzar la capacidad de nuestras entidades para responder a las necesidades de las personas.
Las organizaciones acumulan conocimiento cada día.

Está en los equipos, en los procesos que funcionan, en los problemas que se han resuelto, en las decisiones adoptadas y también en las experiencias que han obligado a rectificar.

Una parte de este conocimiento queda documentada. Otra continúa vinculada a las personas que lo han generado.

Para las mutualidades, compartirlo puede tener un valor especialmente importante. Muchas afrontan retos similares, aunque lo hagan desde realidades, dimensiones y ámbitos de actuación diferentes.

Regulación, transformación digital, gestión de personas, gobernanza, atención al mutualista, inteligencia artificial, eficiencia operativa o sostenibilidad financiera forman parte de una agenda cada vez más amplia.

En este contexto, la experiencia de una entidad puede resultar útil para muchas otras.

Aprender también de la experiencia de los demás

Una organización aprende cuando incorpora nuevos conocimientos, pero también cuando observa cómo otras han afrontado situaciones similares.

Una mutualidad puede haber simplificado un proceso interno. Otra puede haber implantado una nueva herramienta digital. Una tercera puede haber desarrollado una buena práctica de atención. Otra puede haber encontrado una forma más eficiente de organizar determinados controles.

Compartir estas experiencias permite ampliar las referencias disponibles antes de tomar una decisión.

Esta circulación del conocimiento aporta, al menos, tres utilidades: permite conocer soluciones que ya han sido probadas, ayuda a identificar dificultades comunes y facilita detectar prácticas que pueden adaptarse a otras organizaciones.

El aprendizaje compartido puede reducir también parte del esfuerzo necesario para explorar problemas que otras entidades ya han empezado a resolver.

Compartir también aquello que ha costado

Las buenas prácticas son valiosas. Las dificultades también lo son.

Los proyectos que han requerido más tiempo del previsto, los procesos que han tenido que modificarse o las decisiones que han generado resultados diferentes de los esperados contienen información especialmente útil.

Una cultura madura de conocimiento compartido incorpora esta experiencia.

Explicar qué ha funcionado permite replicar ideas. Explicar qué ha costado ayuda a anticipar obstáculos.

Este tipo de aprendizaje es especialmente relevante ante procesos de transformación, porque muchas decisiones relacionadas con tecnología, organización o gestión se construyen progresivamente.

La experiencia acumulada permite avanzar con más referencias.

De la conversación al conocimiento útil

Compartir experiencias genera valor cuando ese intercambio puede transformarse en conocimiento aplicable.

Una conversación entre profesionales puede identificar un problema común. La comparación de varias experiencias puede mostrar distintas formas de abordarlo. Y esta información puede acabar convirtiéndose en una práctica, una guía, un criterio de decisión o una mejora de proceso.

Por ello, los encuentros profesionales pueden desempeñar una función que va más allá del acceso a las ponencias.

Las conversaciones informales, las preguntas, los ejemplos y los contactos entre personas de diferentes entidades forman parte de la transferencia de conocimiento.

El reto posterior consiste en conseguir que una parte de ese conocimiento vuelva a las organizaciones.

Compartir con los equipos las principales ideas, documentar una buena práctica, recuperar un contacto para profundizar en una experiencia o incorporar un aprendizaje a un proyecto concreto son formas sencillas de multiplicar el valor de un encuentro.

Cooperar manteniendo la diversidad

Las mutualidades tienen trayectorias, dimensiones, especializaciones y realidades organizativas diversas.

Esta diversidad puede enriquecer el aprendizaje compartido.

Una práctica útil para una entidad pequeña puede aportar una perspectiva interesante a una organización de mayor dimensión. Una mutualidad especializada puede disponer de un conocimiento profundo sobre un ámbito concreto. Una experiencia territorial puede mostrar soluciones que difícilmente aparecerían desde una aproximación más general.

Compartir conocimiento tampoco implica reproducir exactamente las soluciones de los demás.

El valor está en conocerlas, comprender por qué han funcionado y valorar qué elementos pueden adaptarse a una realidad diferente.

Esta capacidad de adaptación convierte la experiencia compartida en una fuente de criterio.

Una agenda cada vez más transversal

Los retos que afrontan las mutualidades tienen, además, un carácter crecientemente transversal.

La digitalización afecta a los procesos y también a las personas.

La inteligencia artificial afecta a la tecnología y también a la gobernanza.

La regulación tiene consecuencias sobre los sistemas, la documentación y la organización interna.

Los cambios económicos influyen en las inversiones, la solvencia y la planificación.

La gestión de personas condiciona la capacidad de transformar la organización.

Esta interrelación hace especialmente útil reunir perspectivas diferentes.

El programa provisional de la  XIII Trobada de Mutualitats de Catalunya refleja precisamente esta diversidad: economía y finanzas, eficacia personal y productividad, inversiones, inteligencia artificial, pensamiento crítico y toma de decisiones forman parte de los contenidos previstos para los días 26 y 27 de octubre en Montserrat.

Del conocimiento individual al conocimiento compartido

Una de las cuestiones importantes para cualquier organización es evitar que el conocimiento dependa exclusivamente de personas concretas.

Documentar procesos, compartir experiencias entre equipos, generar espacios internos de aprendizaje y conservar los criterios que han llevado a determinadas decisiones ayuda a construir memoria organizativa.

Entre entidades puede suceder algo similar.

Los encuentros, grupos de trabajo, jornadas y espacios de colaboración pueden contribuir a crear una memoria compartida sobre los retos que afrontan las mutualidades.

La experiencia del encuentro anterior ya siguió esta lógica. El libro digital de la Trobada del año pasado recogió y ordenó aportaciones sobre economía, liderazgo, innovación, tecnología, salud y sostenibilidad con la voluntad de convertir las ponencias en conocimiento que pudiera seguir siendo útil después de las sesiones.

Este es un aspecto especialmente interesante: el conocimiento generado en un encuentro puede continuar circulando cuando el encuentro ya ha terminado.

Compartir y conectar

La  XIII Trobada de Mutualitats de Catalunya volverá a reunirnos los días 26 y 27 de octubre en Montserrat.

La convocatoria pone el acento en dos ideas muy concretas: compartir experiencias, retos y buenas prácticas, y conectar para generar vínculos y sinergias.

Son dos verbos sencillos que describen bien una necesidad actual de las organizaciones.

Compartir permite ampliar el conocimiento disponible.

Conectar facilita que ese conocimiento siga circulando.

En un momento en el que los cambios tecnológicos, económicos y organizativos se aceleran, disponer de más perspectivas ayuda a tomar decisiones con más referencias.

Este es también el sentido del lema elegido para esta edición:

«Sumamos fuerzas. Hacemos mutualidades.»

Porque el conocimiento que permanece dentro de una organización tiene valor.

El conocimiento que circula puede multiplicarlo.

La inteligencia artificial generativa está dejando de ser una tecnología experimental para incorporarse progresivamente al funcionamiento habitual de las organizaciones.

El sector asegurador participa de esta evolución. Según datos publicados por EIOPA, el 65 % de las 347 entidades aseguradoras consultadas ya utilizaban soluciones de IA generativa y un 23 % adicional preveía incorporarlas. Una parte importante de los casos de uso se encontraba todavía en fase de prueba o experimentación.

Atención al cliente, gestión de siniestros, ventas, análisis de datos, generación de contenidos o apoyo a procesos internos forman parte de las aplicaciones que ya se están explorando.

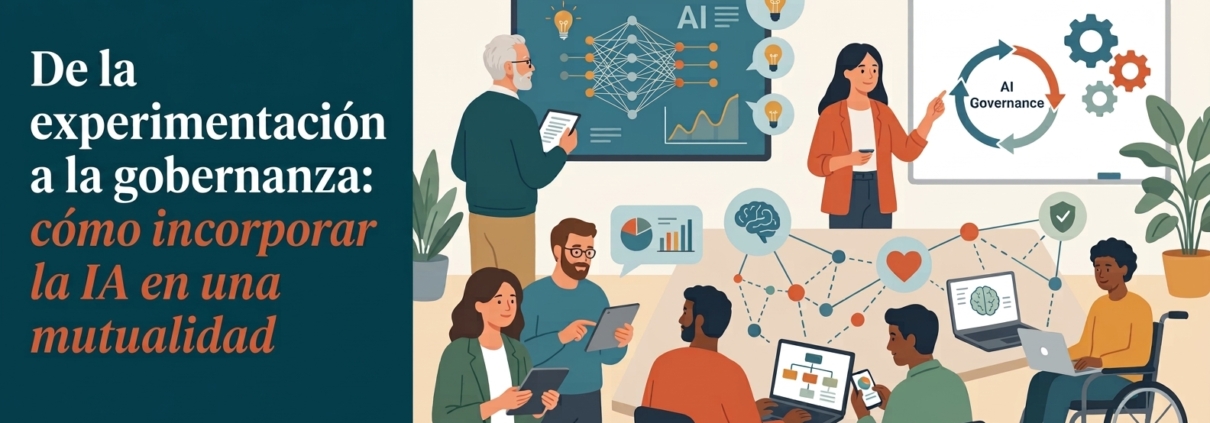
Este escenario introduce una nueva prioridad para las entidades: gobernar el uso de la IA.

Para una mutualidad, esto significa establecer criterios que permitan aprovechar las posibilidades de la tecnología manteniendo el control sobre los datos, los procesos, las decisiones y las responsabilidades.

De probar herramientas a definir una política

Muchas organizaciones han comenzado su aproximación a la IA de manera espontánea.

Una persona utiliza una herramienta para resumir un documento. Un equipo experimenta con la generación de textos. Un área prueba un asistente para analizar información o preparar una presentación.

Este proceso es comprensible y forma parte del aprendizaje tecnológico.

Sin embargo, cuando los usos aumentan, también crece la necesidad de establecer unas reglas comunes.

Una política interna de IA puede proporcionar este marco. Su función consiste en determinar qué usos son adecuados, qué precauciones deben adoptarse, qué responsabilidades existen y qué mecanismos de supervisión necesita la organización.

El punto de partida puede ser relativamente sencillo.

1. Identificar los usos reales

Antes de desplegar nuevas soluciones, resulta útil conocer cómo se está utilizando ya la IA dentro de la organización.

Este inventario puede incluir herramientas corporativas y aplicaciones externas utilizadas por los equipos.

Los casos de uso pueden agruparse, por ejemplo, en:

  • redacción y revisión de documentos;
  • resumen de información;
  • traducción;
  • búsqueda y análisis documental;
  • programación y apoyo tecnológico;
  • atención al mutualista;
  • análisis de datos;
  • apoyo a procesos de prestaciones o siniestros;
  • generación de contenidos;
  • asistencia en la toma de decisiones.

Este mapa permite obtener una primera fotografía del nivel real de adopción.

También ayuda a diferenciar usos de baja complejidad de otros que pueden tener consecuencias más importantes para las personas o para la entidad.

2. Clasificar los usos según el riesgo

No todas las aplicaciones de la IA tienen las mismas implicaciones.

Utilizar una herramienta para preparar una primera versión de un texto interno presenta un perfil diferente al de un sistema que interviene en la valoración de una prestación, la detección de fraude o una decisión que afecta directamente a una persona.

Una clasificación interna puede distinguir entre usos de riesgo bajo, medio o elevado.

Entre los factores que pueden determinar esta clasificación se encuentran el tipo de datos utilizados, el impacto potencial sobre las personas, el grado de automatización, la posibilidad de errores y la relevancia de la decisión en la que participa el sistema.

Esta graduación permite aplicar controles proporcionados.

Los usos más sencillos pueden requerir unas reglas básicas. Los que tienen mayor impacto necesitan más documentación, validación, supervisión y seguimiento.

3. Establecer reglas claras sobre los datos

Las herramientas de IA generativa funcionan a partir de información.

Por este motivo, la gestión de los datos constituye uno de los elementos centrales de una política interna.

La organización debe definir qué información puede introducirse en cada tipo de herramienta y cuál requiere entornos específicamente autorizados.

Esta precaución es especialmente importante cuando se trabaja con datos personales, información confidencial, documentación contractual, datos de salud o información estratégica de la entidad.

Una regla fácil de entender resulta más efectiva que una política que los equipos difícilmente puedan aplicar.

El objetivo es que cualquier persona de la organización sepa qué herramientas puede utilizar, para qué finalidades y con qué tipo de información.

4. Mantener la supervisión humana

La IA generativa puede producir resultados convincentes que contienen errores, omisiones o interpretaciones incorrectas.

EIOPA identifica precisamente la fiabilidad de los resultados, la protección de datos, la ciberseguridad y la explicabilidad entre las cuestiones que requieren atención en el despliegue de estas tecnologías.

La supervisión humana continúa siendo, por tanto, una pieza esencial.

Esta supervisión debe ser especialmente clara cuando la IA interviene en procesos que pueden afectar a derechos, prestaciones, contratación, reclamaciones u otras decisiones relevantes para las personas mutualistas.

La tecnología puede apoyar el criterio profesional. La responsabilidad sobre la decisión debe estar claramente asignada.

5. Conocer a los proveedores

La incorporación de la IA también genera nuevas dependencias tecnológicas.

Una entidad puede utilizar modelos desarrollados por terceros, servicios alojados en la nube, aplicaciones especializadas o funcionalidades de IA integradas en programas que ya utilizaba.

Esta realidad hace necesario incorporar a los proveedores al marco de gobernanza.

Aspectos como la ubicación y el tratamiento de los datos, las condiciones del servicio, la seguridad, la continuidad, las actualizaciones de los modelos o la posibilidad de cambiar de proveedor forman parte del análisis.

Conocer la tecnología que utiliza la organización incluye también conocer de quién depende.

6. Asignar responsabilidades

Una política de IA necesita responsables identificables.

La gobernanza puede implicar diferentes funciones según la dimensión y estructura de cada mutualidad: dirección, tecnología, cumplimiento normativo, protección de datos, gestión de riesgos, seguridad o responsables de las diferentes áreas de negocio.

El modelo concreto puede variar.

El criterio esencial es que exista una responsabilidad definida para autorizar usos, establecer controles, gestionar incidencias y revisar la evolución de los sistemas.

A medida que aumenta la adopción de la IA, esta coordinación adquiere mayor importancia.

7. Formar a las personas

La gobernanza tecnológica también depende del conocimiento de los equipos.

Una persona que utiliza IA debe comprender las posibilidades de la herramienta y también sus limitaciones.

La formación puede abordar cuestiones muy prácticas: tratamiento de datos, verificación de resultados, identificación de errores, seguridad, propiedad intelectual, usos autorizados y procedimientos ante una incidencia.

También conviene desarrollar la capacidad crítica.

La facilidad con la que estos sistemas generan respuestas puede crear una apariencia de precisión superior a su fiabilidad real. Verificar fuentes, contrastar información y mantener el criterio profesional continúan siendo competencias esenciales.

8. Revisar y aprender

Una política de IA difícilmente puede concebirse como un documento estático.

Las herramientas cambian, aparecen nuevos usos, evolucionan los riesgos y también lo hace el marco regulatorio.

Por este motivo, resulta útil establecer un mecanismo periódico de revisión.

El inventario de casos de uso, las incidencias detectadas, los resultados obtenidos, los cambios en los proveedores y la experiencia de los equipos pueden proporcionar información muy valiosa.

La gobernanza se convierte así en un proceso de aprendizaje institucional.

Un posible esquema para empezar

Una mutualidad que quiera ordenar el uso de la IA puede estructurar el trabajo en siete pasos:

  1. Inventariar las herramientas y los casos de uso existentes.
  2. Clasificarlos según su nivel de riesgo.
  3. Definir los usos autorizados y las limitaciones.
  4. Establecer criterios sobre datos e información confidencial.
  5. Asignar responsabilidades y mecanismos de supervisión.
  6. Formar a las personas que utilizarán estas herramientas.
  7. Revisar periódicamente los usos, los riesgos y los resultados.

Este esquema puede adaptarse a la dimensión, actividad y complejidad de cada entidad.

El objetivo es disponer de un marco comprensible y aplicable.

La IA como cuestión de gobernanza

La incorporación de la inteligencia artificial al sector asegurador continuará avanzando.

La diferencia estará cada vez más en la capacidad de las organizaciones para seleccionar los usos que aportan valor, gestionar los riesgos que comportan e integrar estas herramientas dentro de sus sistemas de gobierno.

Para las mutualidades, este proceso ofrece oportunidades en eficiencia, análisis, servicio y gestión del conocimiento.

También exige preservar elementos esenciales como la confidencialidad, la supervisión profesional, la responsabilidad y la calidad de las decisiones.

Pasar de la experimentación a la gobernanza es, probablemente, uno de los pasos más importantes en esta etapa de adopción de la IA.

La tecnología continuará evolucionando.

Disponer de criterios claros permitirá evolucionar con ella.

La publicación del Real Decreto 707/2026, de 2 de septiembre, por el que se aprueba el Reglamento de las condiciones básicas de accesibilidad cognitiva, incorpora al debate público una cuestión con una profunda dimensión social: la capacidad de comprender también forma parte de la accesibilidad.

El nuevo Reglamento establece condiciones básicas en ámbitos diversos, como los bienes y servicios a disposición del público, los servicios digitales, las relaciones laborales y determinados aspectos de los espacios físicos.

Para las organizaciones, su aplicación comportará revisar información, documentos, canales, trámites y procesos.

Junto a esta dimensión normativa aparece una reflexión que merece una mirada más amplia.

  • ¿Qué significa realmente que una persona pueda comprender la información que recibe?
  • ¿Y qué relación existe entre comprensión, autonomía, confianza y protección?

Comprender para poder decidir

Vivimos rodeados de información. Contratos, formularios, aplicaciones, condiciones, comunicaciones, procedimientos, notificaciones y trámites forman parte de nuestra relación cotidiana con empresas, administraciones e instituciones.

La cantidad de información disponible ha crecido enormemente. La capacidad de convertir esa información en conocimiento útil depende también de la manera en que está concebida y presentada.

Aquí es donde la accesibilidad cognitiva adquiere todo su sentido.

Una persona necesita identificar la información relevante, comprenderla y saber qué debe hacer con ella.

Esta capacidad está directamente relacionada con la autonomía.

Comprender permite decidir con mayor criterio, ejercer derechos, asumir compromisos de manera consciente, utilizar adecuadamente un servicio y relacionarse con una institución con mayor seguridad.

Por ello, facilitar la comprensión tiene una dimensión que va mucho más allá de la comunicación. Es también una manera de facilitar la autonomía de las personas.

La accesibilidad desde una mirada más amplia

Durante muchos años, cuando hablábamos de accesibilidad, nuestra mirada se centraba principalmente en la eliminación de barreras físicas o sensoriales. La accesibilidad cognitiva amplía esta perspectiva y sitúa la comprensión en un lugar central.

El Reglamento contempla instrumentos como el lenguaje sencillo, el lenguaje claro, la lectura fácil, los pictogramas, los apoyos visuales, los sistemas aumentativos y alternativos de comunicación y las tecnologías de apoyo. También parte de una concepción amplia de las dificultades cognitivas.

Esta perspectiva nos ayuda a comprender una realidad importante: la capacidad de comprender puede variar según la persona, el contexto y el momento.

La edad, la complejidad de la información, el grado de familiaridad con un determinado lenguaje, el entorno digital o una situación personal especialmente delicada pueden condicionar la manera en que procesamos la información.

Esto convierte la comprensibilidad en una cuestión de interés general.

Diseñar información y procesos más comprensibles contribuye a crear servicios más accesibles y, al mismo tiempo, más fáciles de utilizar para el conjunto de la sociedad.

Precisión y claridad pueden avanzar juntas

Esta cuestión resulta especialmente interesante en sectores caracterizados por una elevada complejidad técnica y jurídica.

El sector asegurador es un buen ejemplo.

Un seguro articula derechos, obligaciones, coberturas, exclusiones, procedimientos y otros elementos que requieren precisión. Esta precisión es esencial para ofrecer seguridad jurídica a todas las partes.

Al mismo tiempo, las personas necesitan comprender los elementos esenciales de la protección que contratan o de la que son beneficiarias.

Aquí aparece uno de los retos más interesantes que plantea la accesibilidad cognitiva: hacer compatible la precisión jurídica con una comunicación cada vez más comprensible.

Lenguaje claro y rigor pueden reforzarse mutuamente. Una información bien estructurada, una explicación adecuada, una jerarquía visual coherente o un proceso digital intuitivo pueden ayudar a comprender contenidos complejos preservando su precisión.

Esta mirada convierte la claridad en un criterio de calidad institucional.

La accesibilidad también está en los procesos

La comprensibilidad abarca más que las palabras. Un documento puede estar redactado con claridad y formar parte de un proceso difícil de seguir. Una página web puede contener información correcta y presentar un recorrido complejo para llegar a ella. Un formulario puede utilizar expresiones sencillas y exigir pasos que generen dudas.

Por ello, la accesibilidad cognitiva también invita a observar la experiencia completa de la persona.

  • ¿Cómo encuentra la información?
  • ¿Cómo identifica qué debe hacer?
  • ¿Cómo completa un trámite?
  • ¿Cómo presta su consentimiento?
  • ¿Cómo solicita una prestación?
  • ¿Cómo formula una reclamación?
  • ¿Cómo sabe en qué punto se encuentra su procedimiento?

Esta perspectiva resulta especialmente relevante en un momento de transformación digital.

Digitalizar ofrece grandes posibilidades para simplificar gestiones, facilitar el acceso a los servicios y ampliar la autonomía de las personas. Incorporar la accesibilidad cognitiva desde el diseño puede ayudar a convertir esta capacidad tecnológica en una mejor experiencia de relación.

La buena digitalización también puede ser una forma de proximidad.

Comprensión y confianza institucional

La confianza tiene una relación estrecha con la comprensión. Cuando una persona entiende qué le ofrecen, qué se espera de ella, qué derechos tiene y cómo funciona un determinado proceso, su relación con la institución dispone de una base más sólida. La transparencia adquiere así una dimensión cualitativa.

Publicar información es importante. Hacerla accesible y comprensible amplía su valor. Esta idea tiene consecuencias para la comunicación institucional. Explicar bien requiere identificar qué necesita saber la persona, ordenar la información, priorizar los elementos esenciales y utilizar un lenguaje adecuado al destinatario.

Esta manera de comunicar expresa también una determinada cultura organizativa: una cultura que dedica tiempo a facilitar la comprensión de las personas con las que se relaciona.

Una mirada especialmente vinculada al mutualismo

En el modelo mutualista, esta reflexión adquiere una dimensión adicional. La persona mutualista participa en una comunidad de protección y forma parte de un modelo basado en la corresponsabilidad, la participación y la gobernanza democrática. Estos principios necesitan información comprensible para desarrollarse plenamente.

  • Participar con criterio requiere comprender.
  • Ejercer derechos requiere conocerlos.
  • Asumir responsabilidades compartidas requiere entender el sentido de las decisiones.
  • Valorar la gestión de una entidad requiere disponer de información clara sobre su actividad y sus resultados.

Por ello, la accesibilidad cognitiva puede interpretarse también como una oportunidad para reforzar la calidad de la relación mutualista.

  • La proximidad gana valor cuando facilita la comprensión.
  • La transparencia gana valor cuando la información resulta accesible.
  • La participación gana valor cuando las personas disponen de los elementos necesarios para formarse un criterio.
  • Y la confianza crece cuando la institución es capaz de explicarse con claridad.

De la obligación normativa a la cultura institucional

La entrada en vigor del nuevo Reglamento requerirá que las organizaciones revisen diferentes ámbitos de su actividad.

En el caso de las mutualidades, esta revisión puede alcanzar a la información precontractual, los procesos de contratación y consentimiento, las comunicaciones relevantes, la solicitud de prestaciones, los canales de atención, los servicios digitales y otros puntos de relación con mutualistas, personas aseguradas y beneficiarias, de acuerdo con el alcance concreto de las obligaciones aplicables.

Este trabajo tiene también el potencial de abrir una reflexión organizativa más profunda.

  • Podemos preguntarnos qué documentos generan más dudas.
  • Qué trámites requieren más explicaciones.
  • En qué momentos las personas necesitan más acompañamiento.
  • Qué información resulta esencial para tomar una decisión.
  • Cómo podemos utilizar la tecnología para facilitar la comprensión.
  • Y cómo podemos incorporar el lenguaje claro a los procesos habituales de la organización.

Cuando estas preguntas forman parte de la manera habitual de trabajar, la accesibilidad pasa a integrarse en la cultura institucional.

Instituciones que facilitan la comprensión

El Real Decreto 707/2026 establece un nuevo marco regulador de la accesibilidad cognitiva.

Su publicación también nos ofrece la oportunidad de ampliar la mirada y plantearnos qué tipo de relación queremos construir entre las instituciones y las personas.

  • Una relación basada en información accesible.
  • En procesos comprensibles.
  • En decisiones conscientes.
  • En autonomía.
  • En proximidad.
  • Y en confianza.

Para las organizaciones de protección social, esta reflexión conecta directamente con su razón de ser.

Proteger significa anticipar riesgos, ofrecer respuestas y acompañar a las personas cuando lo necesitan.

Facilitar que las personas comprendan aquello que afecta a su protección forma parte de ese acompañamiento.

Porque una sociedad más accesible también es una sociedad en la que más personas pueden comprender, decidir y participar con autonomía.

La protección social siempre contiene una dimensión temporal.

Cuando una persona se incorpora a una mutualidad, entra a formar parte de un sistema orientado a resolver necesidades presentes y a construir respuestas duraderas. También se integra en una comunidad creada a lo largo de los años, con la responsabilidad de preservar su utilidad para las generaciones futuras.

Esta continuidad es una de las expresiones más profundas del mutualismo.

La solidaridad mutualista relaciona a personas que comparten riesgos en un mismo momento y conecta generaciones con necesidades, expectativas y formas de entender la protección diversas.

Una sociedad que cambia

La mayor longevidad, la transformación de las estructuras familiares, las nuevas trayectorias profesionales y los cambios tecnológicos están modificando la relación de las personas con la previsión social.

Las necesidades de protección evolucionan al mismo ritmo que la sociedad.

Una persona joven puede valorar especialmente la flexibilidad, la facilidad de acceso digital o la capacidad de adaptar las coberturas a una vida laboral menos estable.

Una persona de mayor edad puede priorizar la continuidad, el acompañamiento personal, la comprensión de los procedimientos y la presencia de canales de atención humana.

Estas visiones aportan elementos complementarios.

El reto institucional consiste en integrarlas dentro de un mismo proyecto de protección.

Recibir, preservar y transmitir

Cada generación recibe instituciones construidas con anterioridad.

Recibe conocimiento acumulado, sistemas de gobernanza, recursos, prácticas profesionales y una cultura de protección desarrollada por las personas que la han precedido.

Esta herencia necesita cuidado, revisión y adaptación.

Preservar implica identificar los elementos que dan sentido a la institución. Adaptar implica actualizar sus respuestas para que continúen siendo útiles en un entorno cambiante.

En el mutualismo, esta distinción resulta especialmente importante. Los instrumentos pueden evolucionar mientras la protección compartida, la participación y la vocación de servicio mantienen su centralidad.

Ampliar el horizonte de las decisiones

Muchas decisiones organizativas se valoran por sus resultados inmediatos: reducción de costes, simplificación de procesos, agilidad o capacidad de respuesta.

Estos objetivos conviven con otra exigencia: preservar la solidez del sistema a largo plazo.

En la previsión social, las decisiones adoptadas hoy pueden afectar a personas que necesitarán protección muchos años después. También pueden condicionar la solidez futura de la entidad, la calidad de las prestaciones y la capacidad de asumir nuevos riesgos.

Esta realidad introduce una pregunta relevante en la toma de decisiones:

¿Esta medida resuelve una necesidad presente y contribuye a preservar el sistema para el futuro?

La mirada intergeneracional amplía el horizonte de la gobernanza. Recuerda que una institución responde ante las personas que hoy ocupan los espacios de decisión y ante las que dependerán de ella más adelante.

Representar miradas diversas

La solidaridad intergeneracional debe reflejarse en los espacios de gobierno, participación y deliberación.

Las organizaciones toman decisiones más completas cuando incorporan experiencias diversas.

Las personas con mayor trayectoria pueden aportar memoria institucional, conocimiento del modelo y comprensión de los procesos vividos.

Las generaciones más jóvenes pueden introducir nuevas preguntas, otras formas de relacionarse con la tecnología y una sensibilidad distinta ante los riesgos emergentes.

La combinación de estas miradas mejora el criterio institucional.

La diversidad generacional es una fuente de conocimiento y una condición útil para anticipar mejor las necesidades futuras.

Innovar con criterios de inclusión

La digitalización es uno de los ámbitos en los que la diversidad generacional se hace más visible.

Los canales digitales pueden mejorar el acceso, reducir tiempos, facilitar gestiones y adaptarse a los hábitos de muchas personas.

Al mismo tiempo, una transformación digital basada exclusivamente en canales virtuales puede generar dificultades para una parte de la comunidad.

La innovación responsable debe garantizar que las nuevas herramientas mejoren el servicio y mantengan el acceso para todas las personas.

Esto puede exigir modelos híbridos, atención personalizada, apoyo en los procesos digitales y una revisión constante de las barreras de acceso.

El objetivo es ofrecer canales adecuados para que cada persona pueda ejercer sus derechos y relacionarse con la entidad en condiciones dignas.

Compartir recursos y responsabilidades

La solidaridad intergeneracional también implica gestionar los recursos con equidad.

En cualquier sistema de protección, las aportaciones, las prestaciones y las reservas deben administrarse con criterios de sostenibilidad y responsabilidad.

Esta gestión puede requerir decisiones complejas.

Las realidades demográficas y sociales evolucionan, y las respuestas institucionales también deben adaptarse. Cualquier cambio necesita reglas claras, información transparente y procesos legítimos.

La solidaridad permite gestionar los límites preservando el vínculo entre las personas y distribuyendo los esfuerzos con criterios de equidad.

Un pacto que se renueva

El mutualismo puede entenderse como un pacto entre personas que deciden protegerse de forma compartida.

Este pacto se renueva a medida que cambian las necesidades y se incorporan nuevas generaciones.

Renovarlo significa explicar el sentido del modelo, actualizar los servicios, ampliar la participación y garantizar que la institución continúe siendo reconocible para quienes la han construido y relevante para quienes se incorporan.

La continuidad se construye combinando memoria, transformación y capacidad de adaptación.

Proteger también es dejar futuro

La previsión social da respuesta a las necesidades actuales y construye instituciones capaces de resistir el paso del tiempo, adaptarse y mantener la confianza.

Esta es una responsabilidad compartida entre los equipos profesionales, los órganos de gobierno y las personas mutualistas.

Cada decisión contribuye a definir la institución que recibirán las generaciones futuras.

Proteger a las personas de hoy es esencial. Dejar una organización sólida, comprensible y humana para las personas de mañana forma parte del mismo compromiso.

La gobernanza democrática constituye una de las características esenciales del modelo mutualista. Las personas mutualistas son destinatarias de protección, titulares de derechos y miembros de una comunidad organizada. Esta condición les permite intervenir en las decisiones que orientan el presente y el futuro de la entidad.

Trasladar este principio a la práctica exige una atención constante.

La participación incluye el derecho de voto, la asistencia a las asambleas, el acceso a información comprensible, la capacidad de deliberación y la existencia de canales de escucha. También requiere una cultura institucional que reconozca a las personas mutualistas como parte activa del proyecto compartido.

Más allá del cumplimiento formal

Los estatutos, las asambleas y los procedimientos de votación proporcionan legitimidad, seguridad jurídica y unas reglas comunes para la toma de decisiones.

La calidad de la participación depende también de las condiciones en las que se ejercen estos derechos.

Una persona puede disponer de la documentación correspondiente y encontrar dificultades para comprender qué se decide. La información puede ser completa desde un punto de vista técnico y, al mismo tiempo, resultar poco accesible o difícil de relacionar con las consecuencias concretas de cada opción.

Por ello, la calidad democrática de una mutualidad puede valorarse a partir de varios elementos: la existencia de canales de participación, su accesibilidad, la claridad de la información y la utilidad real de las aportaciones.

Informar también es explicar

La transparencia es una condición esencial para participar. Incluye el acceso a la documentación y la capacidad de comprenderla.

Cuando una decisión afecta a las prestaciones, las aportaciones, los servicios o el equilibrio futuro de la entidad, conviene explicar:

· qué problema se quiere resolver;

· qué alternativas se han valorado;

· qué consecuencias puede tener cada opción;

· qué criterio orienta la propuesta;

· y de qué manera se protege el interés del conjunto.

El lenguaje claro se convierte así en una herramienta de gobernanza. Permite hacer accesibles cuestiones complejas manteniendo el rigor y la precisión.

Una institución que explica bien facilita una participación más informada y refuerza la confianza en los procesos de decisión.

Escuchar antes de decidir

La participación también necesita espacios de escucha.

La asamblea general es el espacio soberano de decisión. A su alrededor, otros canales pueden ampliar la relación entre la mutualidad y las personas que forman parte de ella.

Las encuestas, las sesiones informativas, los grupos de trabajo y las herramientas digitales pueden ayudar a identificar preocupaciones que difícilmente surgirían en una única reunión anual.

Estos canales enriquecen la labor de los órganos de gobierno.

La escucha continuada permite detectar nuevas necesidades, valorar la experiencia de las personas mutualistas y anticipar posibles dificultades. También ayuda a comprender que una misma decisión puede tener efectos distintos según la edad, el territorio, la situación familiar o el grado de vinculación con la entidad.

El retorno forma parte de la participación

La confianza también depende de saber qué ocurre después de haber participado.

Cuando una persona responde a una consulta, formula una propuesta o expresa una preocupación, espera conocer el tratamiento que ha recibido su aportación. Cada propuesta puede generar una respuesta distinta, de acuerdo con las posibilidades y las responsabilidades de la entidad.

Este retorno puede adoptar formas sencillas:

· resumir las principales ideas recogidas;

· explicar qué propuestas se han incorporado;

· justificar los criterios aplicados a las propuestas descartadas;

· o indicar los pasos previstos a continuación.

Una respuesta clara refuerza la percepción de que la escucha es real y de que la contribución de las personas tiene un valor institucional.

Participar implica asumir responsabilidades

El mutualismo articula derechos y corresponsabilidades.

Participar permite expresar necesidades y defender intereses legítimos. También implica comprender que las decisiones deben preservar el equilibrio del conjunto, la sostenibilidad de la entidad y la continuidad de la protección en el tiempo.

Esta dimensión resulta especialmente relevante en las organizaciones que gestionan riesgos compartidos.

Las preferencias individuales conviven con necesidades diversas y recursos limitados. Algunas decisiones pueden resultar adecuadas a corto plazo y generar dificultades en el futuro. La deliberación ayuda a valorar estos equilibrios con una mirada más amplia.

La participación madura combina la defensa de las necesidades propias con una comprensión del interés mutual.

El papel de la tecnología

Las herramientas digitales pueden ampliar la participación, facilitar el acceso a la información y permitir la intervención de personas alejadas de los espacios presenciales.

La calidad democrática de estas herramientas depende de su diseño y de las condiciones de acceso.

Una plataforma puede facilitar consultas, votaciones o sesiones virtuales. También puede generar dificultades para las personas con menores competencias digitales, con problemas de accesibilidad o con una conectividad limitada.

La tecnología debe ampliar las posibilidades de participación. Para conseguirlo, conviene incorporar asistencia, criterios de accesibilidad y canales alternativos.

Una cultura institucional

La participación efectiva depende de los estatutos, de los procedimientos y de las herramientas disponibles. La cultura institucional completa este marco.

Una mutualidad participativa comparte información con tiempo, escucha antes de decidir y explica los criterios aplicados después de cada decisión.

También reconoce la pluralidad interna, acoge el desacuerdo expresado con respeto y reserva tiempo para la deliberación.

La gobernanza democrática puede requerir procesos más pausados. Esta dedicación genera legitimidad, corresponsabilidad y confianza.

Una participación con sentido

El futuro del mutualismo dependerá de su capacidad para mantener vivas las estructuras de gobernanza y hacerlas significativas para las nuevas generaciones.

Esto exige definir con claridad los ámbitos de participación, los canales disponibles y el efecto que pueden tener las aportaciones.

Participar es formar parte de las decisiones que sostienen la protección compartida.

En una mutualidad, cuidar la participación también es cuidar la institución.

Ciento treinta años ofrecen una perspectiva privilegiada.

Permiten observar cómo una institución evoluciona, se adapta a los cambios y continúa desarrollando su misión a lo largo del tiempo. También permiten identificar aquellos principios que otorgan continuidad a un proyecto colectivo más allá de los contextos históricos en los que nació y creció.

La conmemoración de los 130 años de la Federación de Mutualidades de Cataluña invita a realizar este ejercicio de perspectiva.

La historia del mutualismo catalán refleja una trayectoria construida al servicio de las personas y de las comunidades. Es una historia de evolución institucional, de capacidad de adaptación y de compromiso sostenido con una manera de entender la protección basada en la responsabilidad compartida.

A lo largo de estos 130 años, la sociedad ha experimentado profundas transformaciones.

Han cambiado las formas de trabajo, las estructuras familiares, las necesidades sociales, los sistemas de protección y las herramientas tecnológicas. Las organizaciones también han evolucionado para dar respuesta a estos nuevos escenarios.

Las mutualidades han formado parte de este proceso.

Han incorporado nuevos servicios, han adaptado sus modelos de gestión, han reforzado sus mecanismos de gobernanza y han integrado nuevas formas de relación con los mutualistas. Esta capacidad de evolución ha contribuido a mantener su utilidad social y su cercanía con las personas.

Cada etapa ha planteado nuevos desafíos.

Cada generación ha aportado nuevas respuestas.

Y cada transformación ha enriquecido una trayectoria que continúa construyéndose sobre los mismos fundamentos.

La solidaridad.

La responsabilidad compartida.

La participación.

La confianza.

Estos valores explican buena parte de la continuidad del modelo mutualista.

También explican la confianza que muchas personas han depositado en unas instituciones arraigadas en el territorio, gobernadas desde la participación y orientadas al servicio.

Los 130 años del mutualismo catalán ofrecen también algunos aprendizajes que mantienen plena vigencia.

El primero es que las instituciones se consolidan cuando generan relaciones de confianza estables con las personas y con la comunidad.

El segundo es que la gobernanza participativa refuerza la calidad institucional porque fomenta la corresponsabilidad, la transparencia y el compromiso colectivo.

El tercero es que la capacidad de adaptación resulta más sólida cuando se fundamenta en una identidad clara y en unos valores compartidos.

Estos aprendizajes continúan siendo especialmente relevantes en una sociedad caracterizada por la rapidez de los cambios.

La transformación digital, los nuevos riesgos sociales, el envejecimiento demográfico o la evolución de las necesidades asistenciales exigen organizaciones capaces de innovar preservando el sentido de su misión.

En este contexto, el mutualismo sigue aportando una manera de entender la protección basada en la cercanía, la responsabilidad y el compromiso con las personas.

Su trayectoria recuerda que la innovación y la continuidad pueden avanzar de forma complementaria.

Las instituciones evolucionan con solidez cuando integran nuevos conocimientos preservando los principios que orientan su actuación.

Esta es, probablemente, una de las principales fortalezas del modelo mutualista.

Su capacidad para construir confianza a lo largo del tiempo.

Su forma de fortalecer los vínculos entre las personas y las instituciones.

Su voluntad de organizar la protección desde la cooperación y el compromiso compartido.

Conmemorar 130 años significa reconocer la aportación de muchas personas que, generación tras generación, han contribuido a consolidar este proyecto colectivo.

Significa valorar el trabajo de las mutualidades que han mantenido vivo este modelo y han sabido adaptarlo a las necesidades de cada momento.

Y significa seguir proyectando estos valores hacia el futuro con responsabilidad, criterio y vocación de servicio.

La historia de la Federación de Mutualidades de Cataluña forma parte de la historia de la protección social en nuestro país.

Representa también la capacidad de la sociedad para organizarse, cooperar y construir instituciones orientadas al bien común.

Después de 130 años, el mutualismo catalán continúa ofreciendo una manera de entender la protección basada en la confianza, la participación y la responsabilidad compartida.

Estos valores han atravesado generaciones, han acompañado la evolución de la sociedad y siguen inspirando una forma de construir comunidad desde el servicio a las personas.

Este es el valor de una trayectoria de 130 años.

Una trayectoria que continúa proyectando futuro.

El mutualismo catalán afronta el futuro en un contexto marcado por transformaciones sociales, tecnológicas y demográficas que plantean nuevos retos para el conjunto de las organizaciones vinculadas a la protección y al servicio a las personas.

Después de 130 años de trayectoria institucional, el mutualismo continúa mostrando una capacidad de evolución basada en la continuidad de sus principios y en la adaptación progresiva a los cambios de cada momento histórico.

Esta trayectoria permite afrontar el futuro desde una base sólida construida a lo largo del tiempo. La experiencia acumulada, la cultura institucional y la vinculación con las personas y con el territorio constituyen elementos relevantes para continuar evolucionando en entornos cada vez más complejos.

El futuro del mutualismo catalán puede entenderse a partir de tres dimensiones principales.

En primer lugar, el criterio. La creciente complejidad de los entornos sociales y tecnológicos exige capacidad de decisión, responsabilidad institucional y visión a largo plazo. El mutualismo aporta una trayectoria basada en la prudencia organizativa, en la sostenibilidad y en una forma de entender la protección vinculada al servicio y a la corresponsabilidad.

En segundo lugar, el relevo. La incorporación de nuevas generaciones representa un elemento esencial para garantizar la continuidad y la evolución del modelo mutualista. Este proceso implica integrar nuevas capacidades, nuevas formas de relación y nuevas miradas sobre los retos sociales y organizativos del futuro.

En tercer lugar, la comunidad. El mutualismo mantiene una manera de entender la protección basada en el compromiso colectivo y en la vinculación con las necesidades sociales. Esta dimensión continúa aportando sentido institucional en un entorno caracterizado por la aceleración de los cambios y por la transformación de los modelos de relación social.

Los procesos de digitalización, los cambios demográficos y la evolución de las necesidades asistenciales obligan a las organizaciones a adaptarse de manera constante. En este contexto, el mutualismo catalán afronta el futuro combinando experiencia institucional y capacidad de innovación.

Esta evolución requiere preservar los principios que han definido históricamente el modelo mutualista y, al mismo tiempo, incorporar herramientas y formas de gestión capaces de dar respuesta a nuevos escenarios sociales y tecnológicos.

El futuro del mutualismo también se construye a partir de la capacidad de generar continuidad institucional y de mantener una cultura organizativa orientada al servicio, a la responsabilidad compartida y a la sostenibilidad.

A lo largo de esta serie de artículos, el recorrido de los últimos 130 años ha permitido poner en valor la trayectoria del mutualismo catalán, su aportación social y su capacidad

de evolución. Esta historia compartida constituye también una base sólida para continuar afrontando los retos futuros con criterio, estabilidad y vocación de servicio.

Después de 130 años, el mutualismo catalán continúa representando una manera de organizar la protección vinculada a la participación, al compromiso colectivo y a la construcción de comunidad.

Su trayectoria muestra que los modelos basados en la responsabilidad, la continuidad y el servicio a las personas mantienen plena vigencia en una sociedad en transformación.

Este es, probablemente, uno de los principales valores que el mutualismo catalán aporta hoy y proyecta hacia el futuro.

El mutualismo forma parte de la tradición europea de la economía social y constituye una de las expresiones históricas más consolidadas de una manera de organizar la actividad económica orientada al servicio de las personas.

Las mutualidades comparten con otras entidades de la economía social principios como la participación, la responsabilidad colectiva y el compromiso con las necesidades sociales. Esta forma de entender la actividad institucional sitúa a las personas y a la función social en el centro de la organización.

A lo largo del tiempo, el modelo mutualista ha contribuido a consolidar una cultura de protección basada en la corresponsabilidad y en la vinculación con la comunidad. Esta trayectoria explica su vigencia actual dentro del ecosistema europeo de la economía social.

La relación entre mutualismo y economía social puede entenderse a partir de tres dimensiones principales.

En primer lugar, la finalidad social. Las mutualidades desarrollan su actividad con una orientación vinculada al servicio y a la protección de las personas. Esta perspectiva influye tanto en la forma de organizar los servicios como en la toma de decisiones institucionales.

En segundo lugar, la gobernanza participativa. El mutualismo incorpora mecanismos de participación de los miembros en la vida de la organización. Esta implicación refuerza la legitimidad institucional y contribuye a mantener una relación más directa con las necesidades sociales.

En tercer lugar, el compromiso con la comunidad. Las mutualidades mantienen una estrecha vinculación con el territorio y con el contexto social en el que desarrollan su actividad. Esta relación facilita una comprensión más cercana de las necesidades y refuerza su aportación institucional.

Este conjunto de elementos sitúa al mutualismo dentro de una tradición europea que entiende la actividad económica como una herramienta orientada también a generar cohesión social y estabilidad institucional.

En la actualidad, los cambios sociales, tecnológicos y demográficos plantean nuevos retos para el conjunto de las organizaciones. En este contexto, los principios de la economía social continúan aportando criterios para desarrollar modelos sostenibles, responsables y orientados al largo plazo.

Las mutualidades aportan experiencia en la gestión colectiva, en la construcción de relaciones estables y en la organización de servicios vinculados a necesidades reales. Esta aportación refuerza su papel dentro de la economía social y su capacidad para continuar evolucionando en entornos cambiantes.

Hablar del mutualismo como modelo europeo vigente es hablar de una manera de organizar actividad y protección desde la participación, la responsabilidad compartida y el compromiso con las personas y con la comunidad.

La Federació de Mutualitats de Catalunya ha celebrado, su Asamblea General Ordinaria, en la que se han aprobado sus cuentas, se ha presentado la evolución de las mutualidades catalanas durante los últimos seis años mediante indicadores económicos y sociales y la Memoria Social que recoge las principales actividades de carácter social desarrolladas por las mutualidades catalanas.

En el Estudio anual comparativo de los datos del sector 2025, se pudo apreciar que el 2025 ha mantenido la tendencia de crecimiento, con un volumen de primas de 355 millones de euros, un 12,11% por encima del ejercicio anterior.

Del total, 155 millones de euros corresponden a los ramos personales de «no vida» y 200 millones a los ramos personales de «vida».

Las mutualidades de previsión social, un modelo singular de aseguramiento ético dentro de la economía social, ofrecen cobertura y protección a más de un millón setecientos sesenta y ocho mil personas con diversos productos de seguros personales.

Las provisiones técnicas totalizaron 2.136 millones de euros por unos activos de 2.642 millones, es decir, que la relación de los activos sobre las provisiones técnicas alcanza el 123,67%. El total de fondos propios para dar cobertura al capital obligatorio de solvencia es de 677 millones, lo que supone un superávit de cobertura del 287%.

Lo mismo ocurre con los fondos propios para dar cobertura al capital mínimo obligatorio de Solvencia, que es de 657 millones, suponiendo un superávit de cobertura del 963%.

Cabe destacar también la presentación de la Memoria social del sector que recoge las actividades de carácter social de las mutualidades federadas y el impacto económico que comporta. Muestra la fuerte implantación de las mutualidades en la sociedad civil y en su territorio, así como el carácter no lucrativo de las mutualidades de previsión social catalanas.

Las actividades descritas en la memoria conllevan una inversión total por parte de las mutualidades, de cerca de medio millón de euros.