
Los riesgos del sector asegurador europeo: ¿qué nos dice el último informe de EIOPA?
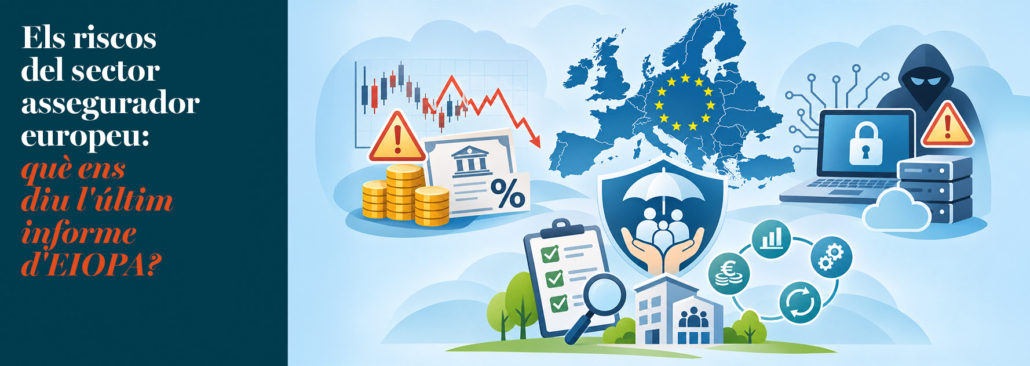
La volatilidad financiera y la ciberseguridad concentran las principales preocupaciones de los supervisores europeos. El informe ofrece también elementos de análisis para las mutualidades de previsión social.
El sector asegurador europeo mantiene una situación relativamente estable en términos de solvencia y rentabilidad, pero afronta un entorno financiero y tecnológico complejo. Esta es una de las conclusiones del último Insurance Risk Dashboard, publicado por la Autoridad Europea de Seguros y Pensiones de Jubilación (EIOPA) el 29 de octubre de 2026.
El informe, elaborado a partir de información de 95 grupos aseguradores y 2.092 entidades individuales, identifica dos ámbitos especialmente preocupantes: los riesgos de mercado y los relacionados con la digitalización y la ciberseguridad. En ambos casos, el nivel de riesgo es elevado y las perspectivas supervisoras apuntan a un posible deterioro durante los próximos doce meses.
En cambio, los riesgos estrictamente aseguradores han disminuido hasta un nivel bajo, favorecidos por el crecimiento de las primas y la evolución favorable de algunos indicadores técnicos.
Esta combinación resulta significativa. Una actividad aseguradora con una evolución favorable puede convivir con vulnerabilidades procedentes de los mercados financieros o del entorno tecnológico.
La volatilidad financiera, en el centro de las preocupaciones
Uno de los elementos más destacados del informe es el aumento de la volatilidad en los mercados de renta fija durante septiembre. EIOPA advierte del riesgo de correcciones más amplias en los mercados y de posibles cambios en las primas de riesgo, en un contexto de incertidumbre geopolítica.
La cuestión es especialmente importante para las aseguradoras porque mantienen una parte considerable de sus activos en inversiones financieras. Según los datos de EIOPA, la mediana de la exposición directa a bonos de las entidades analizadas representa el 49,7 % de los activos totales, sin incluir las exposiciones indirectas a través de instituciones de inversión colectiva.
Las consecuencias de esta exposición pueden ilustrarse con un ejemplo sencillo.
Una mutualidad que mantiene una cartera importante de bonos a tipo fijo puede ver reducido el valor de mercado de estos activos cuando aumentan los tipos de interés.
Si puede conservar los títulos hasta su vencimiento y el emisor cumple sus obligaciones, esta disminución de valor no implica necesariamente una pérdida definitiva de los flujos contractuales previstos. Sin embargo, la variación del valor económico de los bonos puede afectar a la valoración de los activos y, según el régimen aplicable, a los indicadores de solvencia de la entidad.
La situación se complica si la mutualidad necesita vender anticipadamente una parte de la cartera para afrontar pagos imprevistos, ya que en ese caso las pérdidas de valor pueden materializarse.
Por ello, es importante analizar conjuntamente la composición de las inversiones, las necesidades de liquidez y el vencimiento de los compromisos aseguradores. Una cartera adecuada desde la perspectiva de la rentabilidad puede presentar vulnerabilidades si sus características no encajan con las obligaciones de la entidad.
Ciberseguridad: más allá de los sistemas informáticos
El otro gran foco de atención de EIOPA es la ciberseguridad. Los supervisores europeos alertan del aumento de las amenazas digitales y de los riesgos asociados a un entorno tecnológico cada vez más complejo.
Para una aseguradora, un incidente informático puede afectar a la disponibilidad de los servicios, la confidencialidad de los datos o la continuidad de determinadas operaciones.
Este riesgo también está relacionado con las dependencias externas. Muchas organizaciones utilizan proveedores tecnológicos para gestionar sistemas informáticos, comunicaciones o procesos esenciales.
La cuestión práctica consiste en identificar qué actividades podrían verse interrumpidas ante una incidencia grave, de qué alternativas dispone la entidad y qué capacidad tiene para restablecer el servicio.
La continuidad operativa se convierte, así, en una dimensión relevante de la gestión aseguradora.
¿Qué conclusiones podemos extraer para el mutualismo?
El informe de EIOPA se basa en datos del sector asegurador sujeto a Solvencia II. Por este motivo, sus conclusiones no pueden trasladarse automáticamente a las mutualidades de previsión social, que pueden presentar dimensiones, actividades y regímenes de supervisión diferentes.
Sin embargo, ofrece una referencia útil para revisar cuestiones concretas.
En el ámbito financiero, interesa conocer la composición de las inversiones, las concentraciones de riesgo, los posibles efectos de las variaciones de los tipos de interés y las necesidades previsibles de liquidez.
En el ámbito operativo, conviene identificar los procesos críticos, las dependencias tecnológicas y los mecanismos disponibles para responder ante incidencias.
Este ejercicio debe adaptarse a las características de cada entidad. Una mutualidad pequeña puede tener una estructura de riesgos muy diferente de la de una gran aseguradora, y los recursos destinados a gestionarlos deben mantener una relación proporcionada con su naturaleza, dimensión y complejidad.
El informe de EIOPA recuerda que los factores que pueden comprometer la solidez de una entidad a menudo tienen su origen fuera de su actividad aseguradora. La relación entre inversiones, liquidez, compromisos adquiridos y continuidad operativa merece, por tanto, una atención conjunta.
Una gestión prudente requiere comprender cómo se relacionan estos elementos y qué consecuencias podrían tener sobre la capacidad de la entidad para cumplir sus compromisos.
Fuente: EIOPA, Insurance Risk Dashboard, octubre de 2026, publicado el 29 de octubre de 2026.
This post is also available in:

Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!