
Riesgos climáticos y seguros: ¿cómo se reparte el coste de los daños?
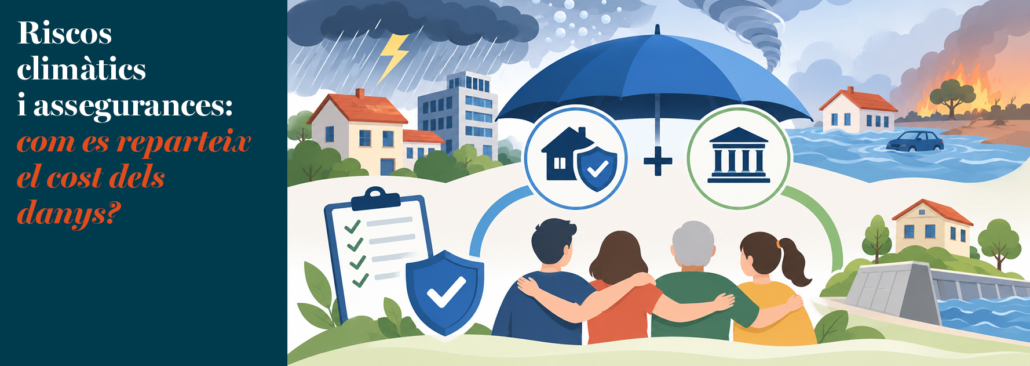
Los datos de siniestralidad de 2025 permiten analizar el funcionamiento del sistema español de cobertura de los fenómenos meteorológicos y los retos que plantea la protección frente a las catástrofes naturales.
Los fenómenos meteorológicos pueden provocar daños económicos considerables en viviendas, empresas, vehículos e infraestructuras. Los datos del sector asegurador correspondientes a 2025 permiten aproximarnos a la dimensión de estos costes y comprender cómo se distribuyen entre los diferentes mecanismos de cobertura.
Según UNESPA, las aseguradoras abonaron 492 millones de euros durante 2025 por más de 628.800 siniestros provocados por fenómenos meteorológicos. Esto equivale a una media de 1.723 siniestros diarios, con un coste aproximado de 783 euros por expediente.
Por su parte, el Consorcio de Compensación de Seguros registró un coste estimado de 325 millones de euros por los acontecimientos extraordinarios ocurridos durante ese mismo año.
Ambas magnitudes corresponden a ámbitos de cobertura diferentes y ponen de manifiesto una característica del sistema asegurador español: la complementariedad entre el seguro privado y un mecanismo público especializado en riesgos extraordinarios.
Dos vías de cobertura que se complementan
La mayor parte de los daños meteorológicos habituales son asumidos por las entidades aseguradoras, de acuerdo con las garantías contratadas.
Es el caso de los perjuicios provocados por el granizo, la nieve, determinados episodios de viento o la lluvia cuando ocasiona daños cubiertos por la póliza.
En cambio, el Consorcio de Compensación de Seguros interviene ante fenómenos calificados legalmente como extraordinarios, entre los que destacan las inundaciones extraordinarias, los embates de mar, los terremotos y las tempestades ciclónicas atípicas, que incluyen los tornados y determinados vientos de gran intensidad.
Esta distinción tiene consecuencias prácticas.
Por ejemplo, los daños ocasionados por el granizo en un vehículo pueden corresponder a la aseguradora, si la póliza incluye esta garantía. En cambio, si el mismo vehículo resulta afectado por una inundación extraordinaria, la indemnización puede corresponder al Consorcio, siempre que se cumplan las condiciones de cobertura.
El sistema permite distribuir las consecuencias económicas de acontecimientos que, por su intensidad y concentración territorial, pueden generar daños muy elevados en períodos breves.
El Consorcio: una singularidad del sistema asegurador español
El Consorcio de Compensación de Seguros es una entidad pública empresarial que desarrolla diversas funciones dentro del sistema asegurador.
La cobertura de los riesgos extraordinarios se financia fundamentalmente mediante los recargos que se incorporan a determinadas pólizas de seguro y que las entidades aseguradoras recaudan por cuenta del Consorcio.
Este mecanismo permite constituir recursos para afrontar siniestros de elevada intensidad, mediante una amplia distribución del coste entre los asegurados.
Conviene tener presente que la cobertura del Consorcio exige, con carácter general, disponer de un seguro en vigor que incorpore la cobertura de los riesgos extraordinarios y estar al corriente del pago de la prima. Las indemnizaciones también están condicionadas por los bienes y capitales asegurados y por las disposiciones aplicables.
Por tanto, el sistema proporciona una protección importante, pero no garantiza automáticamente la indemnización de cualquier perjuicio ocasionado por un fenómeno natural.
Su configuración constituye una experiencia especialmente relevante de colaboración entre el sector asegurador privado y una institución pública especializada.
¿Qué nos explican los datos de 2025?
La estadística de UNESPA muestra que la lluvia concentró más del 58 % de los siniestros meteorológicos asumidos por las aseguradoras privadas, mientras que el granizo representó el 41,1 % de los importes indemnizados, con unos 202 millones de euros.
También se observan diferencias importantes según los bienes afectados.
Las viviendas concentraron el mayor número de siniestros, con 213 millones de euros en indemnizaciones. En cambio, los daños a las instalaciones industriales presentaron un coste medio superior por expediente.
En cuanto a los riesgos extraordinarios, el informe del Consorcio identifica entre los episodios más costosos de 2025 las inundaciones de Andalucía occidental, Ibiza y Aragón.
Estos datos ilustran dos dimensiones de la siniestralidad: la frecuencia de los daños de menor cuantía y la concentración de pérdidas muy elevadas en determinados episodios.
Las necesidades de cobertura y los mecanismos de financiación deben poder responder a ambas realidades.
Asegurabilidad y prevención: los retos de futuro
El debate sobre los riesgos climáticos va más allá de las indemnizaciones.
El aumento de la exposición a los fenómenos meteorológicos extremos, la concentración de población y de actividades económicas en zonas vulnerables y el incremento del valor de los bienes asegurados pueden elevar el coste potencial de las catástrofes.
En este contexto, una de las principales cuestiones es preservar la asegurabilidad de los riesgos: que las personas y las empresas puedan seguir accediendo a coberturas adecuadas a un coste asumible.
El seguro constituye un instrumento esencial para distribuir las consecuencias económicas de los siniestros, pero su sostenibilidad también depende de la capacidad de reducir los daños potenciales.
La planificación territorial, el mantenimiento de las infraestructuras, la adaptación de los edificios y la información sobre los riesgos son elementos que pueden contribuir a disminuir la vulnerabilidad.
El sistema español de cobertura de los riesgos extraordinarios ofrece una experiencia consolidada de distribución colectiva de pérdidas, con una función complementaria entre el Consorcio y las entidades aseguradoras.
El reto de futuro consiste en preservar esta capacidad de protección y reforzar, al mismo tiempo, las medidas que permitan reducir la exposición y las consecuencias de los fenómenos naturales.
La respuesta a los riesgos climáticos requiere, por tanto, una combinación equilibrada de seguro, prevención y adaptación.
Fuentes:
UNESPA, El seguro paga 492 millones por siniestros climáticos en 2025, 9 de marzo de 2026.
Consorcio de Compensación de Seguros, Informe de la Actividad 2025.
Consorcio de Compensación de Seguros, información oficial sobre el sistema de



Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!